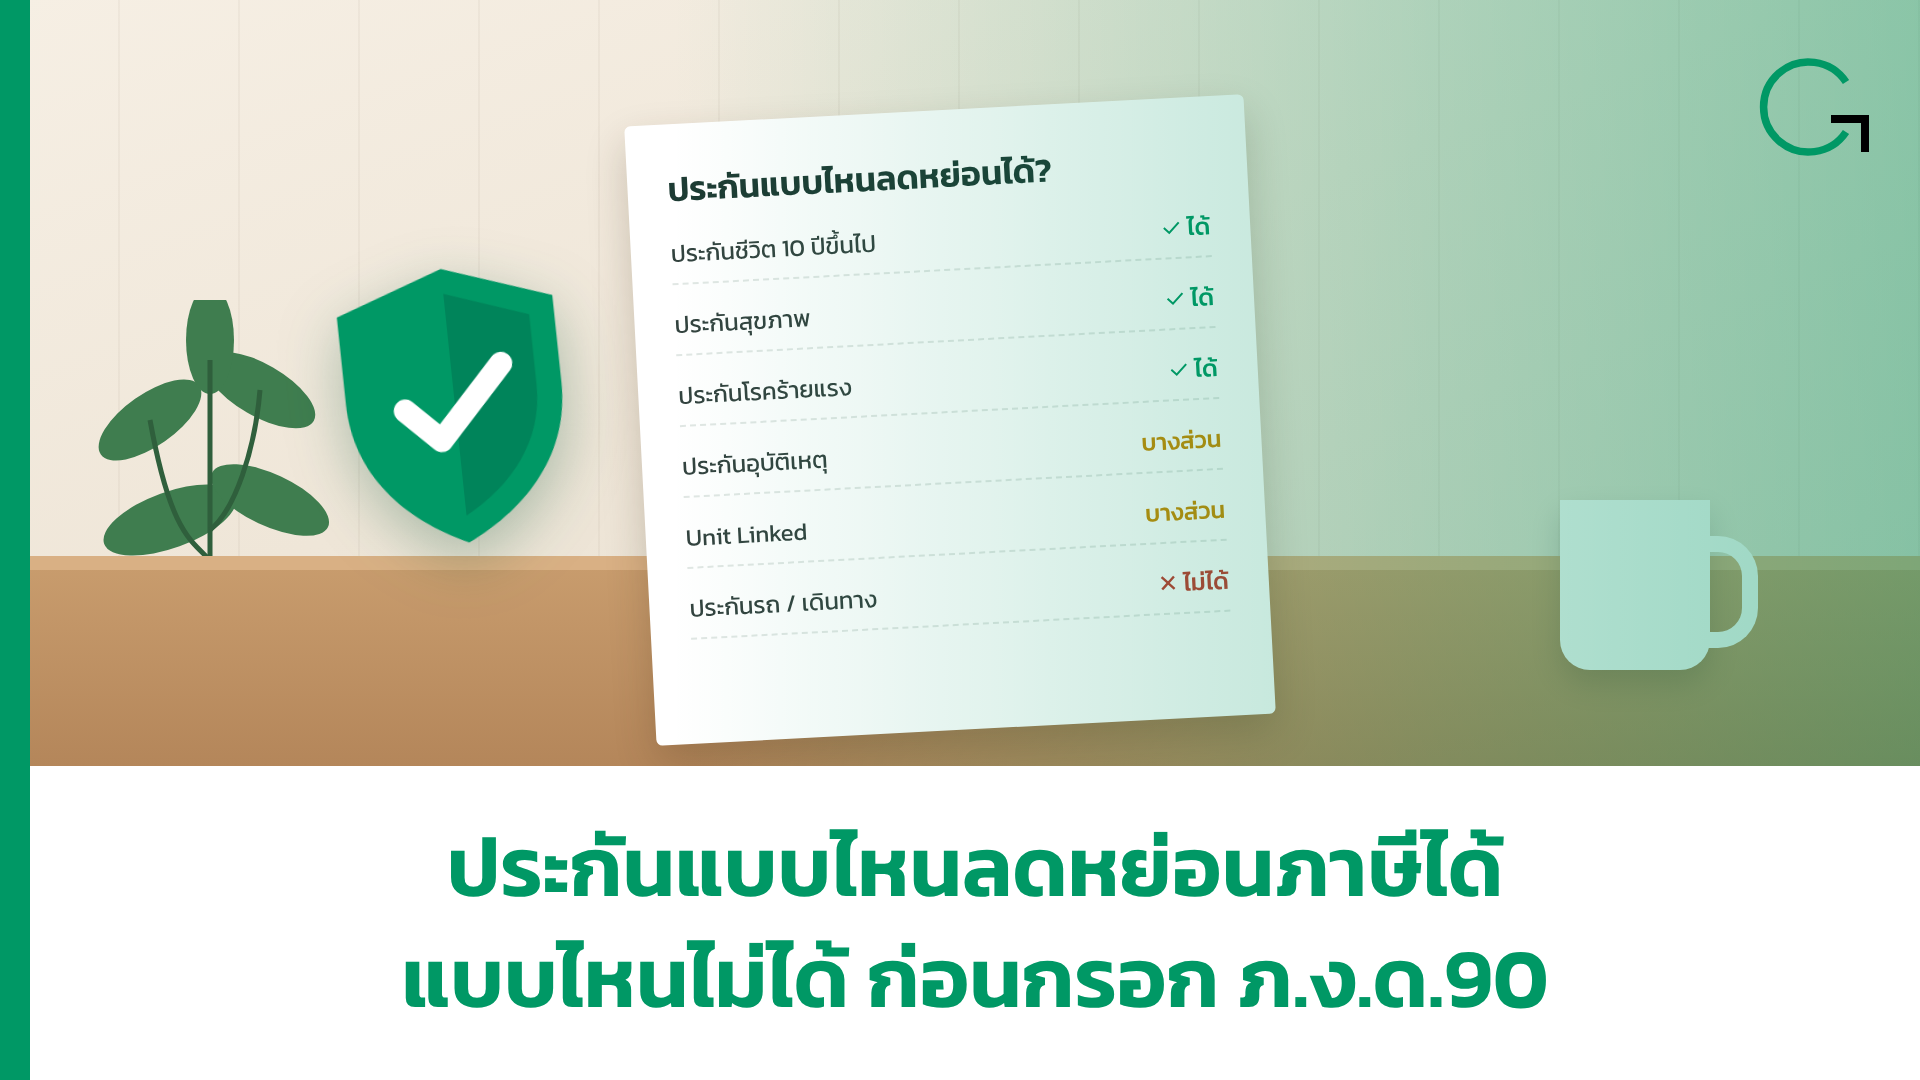
ประกันแบบไหนลดหย่อนภาษีได้ แบบไหนไม่ได้ ก่อนกรอก ภ.ง.ด.90
ประกันชีวิต สุขภาพ โรคร้ายแรง อุบัติเหตุ Unit Linked สัญญาเพิ่มเติม และประกันรถ แต่ละแบบใช้สิทธิได้แค่ไหน เข้าช่องไหน พร้อมตัวอย่างการแยกเบี้ยให้ถูกช่อง
ตอนกรอกแบบ ภ.ง.ด.90 หลายคนเอาเบี้ยประกันทุกใบที่จ่ายมาทั้งปีมารวมกัน แล้วใส่ช่องเดียว ทั้งประกันรถ ประกันเดินทาง ประกันอุบัติเหตุ ประกันควบการลงทุน ผลคือใช้สิทธิเกินจริง และถ้าสรรพากรตรวจเจอ ต้องเสียภาษีเพิ่มพร้อมเงินเพิ่ม
ไม่ใช่ประกันทุกแบบที่ลดหย่อนได้ และแบบที่ลดหย่อนได้ก็ใช้ได้ไม่เต็มจำนวนเสมอไป บทความนี้จะไล่ให้ทีละประเภท
ภาพรวมก่อน
| ประเภทประกัน | ลดหย่อนได้ไหม | เข้าช่องไหน |
|---|---|---|
| ประกันชีวิต สัญญา 10 ปีขึ้นไป | ได้ | ประกันชีวิต |
| ประกันสุขภาพ ค่ารักษาพยาบาล | ได้ | ประกันสุขภาพ |
| ประกันโรคร้ายแรง | ได้ | ประกันสุขภาพ |
| ประกันดูแลระยะยาว | ได้ | ประกันสุขภาพ |
| ประกันอุบัติเหตุ (PA) | บางส่วน | ประกันสุขภาพ |
| ประกันควบการลงทุน (Unit Linked) | บางส่วน | ประกันชีวิต |
| ประกันบำนาญ | ได้ | ประกันบำนาญ |
| ประกันชีวิต สัญญาไม่ถึง 10 ปี | ไม่ได้ | — |
| ประกันรถยนต์ ประกันเดินทาง ประกันบ้าน | ไม่ได้ | — |
| ประกันสุขภาพลูก | ไม่ได้ | — |
ประเภทที่ต้องระวัง
ประกันอุบัติเหตุ (PA)
ประกันอุบัติเหตุส่วนใหญ่จ่ายเงินหลายแบบในกรมธรรม์เดียว ลดหย่อนได้เฉพาะส่วนที่คุ้มครอง ค่ารักษาพยาบาลจากอุบัติเหตุ ทุพพลภาพ การสูญเสียอวัยวะ และกระดูกแตกหัก ส่วนที่จ่ายเงินก้อนเมื่อเสียชีวิตจากอุบัติเหตุ ไม่นับ
บริษัทประกันจะแยกตัวเลขส่วนที่ใช้สิทธิได้ไว้ในหนังสือรับรองการชำระเบี้ยให้ ใส่ตามตัวเลขนั้น ไม่ใช่เบี้ยทั้งก้อน
ประกันควบการลงทุน (Unit Linked)
เบี้ยที่จ่ายไปแบ่งเป็นสองส่วน คือค่าความคุ้มครองชีวิต กับเงินที่เอาไปลงทุนในกองทุน ลดหย่อนได้เฉพาะส่วนค่าความคุ้มครอง ส่วนลงทุนใช้ไม่ได้
คนที่จ่าย Unit Linked ปีละ 100,000 อาจใช้สิทธิลดหย่อนได้จริงแค่บางส่วน ถ้าซื้อเพราะหวังลดภาษีเป็นหลัก ควรถามตัวแทนให้ชัดว่าส่วนที่ใช้สิทธิได้คือเท่าไหร่
สัญญาเพิ่มเติมที่แนบกับประกันชีวิต
ประกันชีวิตหลายแบบมีสัญญาเพิ่มเติมแนบมา เช่น ค่ารักษาพยาบาล ค่าห้อง ชดเชยรายวัน ส่วนนี้ ไม่นับเป็นเบี้ยประกันชีวิต ถ้าเป็นความคุ้มครองค่ารักษาพยาบาล จะย้ายไปเข้าช่องประกันสุขภาพแทน
เบี้ยหลักประกันชีวิต → ช่องประกันชีวิต · สัญญาเพิ่มเติมค่ารักษา → ช่องประกันสุขภาพ
ประกันที่มีเงินคืนระหว่างสัญญา
ประกันชีวิตแบบสะสมทรัพย์ที่จ่ายเงินคืนระหว่างทาง ยังใช้ลดหย่อนได้ ถ้าเงินคืนแต่ละช่วงไม่เกินสัดส่วนที่กรมสรรพากรกำหนด กรมธรรม์ที่ออกแบบมาเพื่อลดหย่อนภาษีมักระบุไว้แล้วว่าใช้สิทธิได้ ถ้ากรมธรรม์ไม่ได้ระบุ ให้ถามบริษัทประกันก่อน
เพดานที่ต้องรู้
| ช่อง | เพดาน |
|---|---|
| ประกันชีวิต | 100,000 |
| ประกันสุขภาพตัวเอง | 25,000 (รวมกับประกันชีวิตไม่เกิน 100,000) |
| ประกันสุขภาพพ่อแม่ | 15,000 |
| ประกันบำนาญ | 15% ของเงินได้ ไม่เกิน 200,000 |
ตัวอย่าง: แยกเบี้ยให้ถูกช่อง
สมมติปีนี้คุณจ่ายเบี้ยประกันหลายใบ
| กรมธรรม์ | เบี้ยที่จ่าย | ใช้สิทธิได้ |
|---|---|---|
| ประกันชีวิตสะสมทรัพย์ 15 ปี (เบี้ยหลัก) | 50,000 | ประกันชีวิต 50,000 |
| สัญญาเพิ่มเติมค่ารักษาที่แนบกับข้อบน | 12,000 | ประกันสุขภาพ 12,000 |
| ประกันโรคร้ายแรง | 8,000 | ประกันสุขภาพ 8,000 |
| ประกันอุบัติเหตุ (ส่วนค่ารักษา 1,500) | 3,000 | ประกันสุขภาพ 1,500 |
| ประกันรถยนต์ | 18,000 | ไม่ได้ |
รวมแล้วคุณจ่ายเบี้ย 91,000 บาท แต่ใช้สิทธิได้ 71,500 บาท ประกันชีวิต 50,000 กับประกันสุขภาพ 21,500 ซึ่งไม่เกินเพดาน 25,000 และรวมกันไม่เกิน 100,000
สามอย่างที่ควรจำ
- ประกันรถ ประกันเดินทาง ประกันบ้าน ประกันสุขภาพลูก ใช้ลดหย่อนไม่ได้
- PA กับ Unit Linked ใช้ได้แค่บางส่วน ใส่ตามตัวเลขในหนังสือรับรอง ไม่ใช่เบี้ยทั้งก้อน
- สัญญาเพิ่มเติมค่ารักษา ไปอยู่ช่องประกันสุขภาพ ไม่ใช่ช่องประกันชีวิต
เช็กของตัวเองก่อนยื่นแบบ
- รวบรวมหนังสือรับรองการชำระเบี้ยประกันทุกใบ ปกติบริษัทส่งให้ช่วงต้นปี หรือโหลดได้จากแอปของบริษัท
- ดูในหนังสือรับรองว่าบริษัทแยกเบี้ยแต่ละส่วนไว้ให้แล้วหรือยัง เช่น ส่วนประกันชีวิต ส่วนประกันสุขภาพ
- แยกใส่ตามช่องในแบบ ภ.ง.ด.90 ไม่รวมเป็นก้อนเดียว
- ตรวจว่าแต่ละช่องไม่เกินเพดาน และช่องประกันชีวิตรวมประกันสุขภาพไม่เกิน 100,000
- ในระบบ e-Filing เทียบตัวเลขที่บริษัทประกันส่งมากับที่คุณกรอก ถ้าไม่ตรง ถามบริษัทก่อนยื่น
ถ้าไม่แน่ใจว่ากรมธรรม์ที่มีอยู่ใช้สิทธิได้เท่าไหร่ หรืออยากดูว่าควรเพิ่มประกันแบบไหนให้คุ้มทั้งความคุ้มครองและภาษี ลองใช้ เครื่องคำนวณภาษีของ Nut Planner หรือ ส่งคำถามมาได้ เว็บนี้เป็นของผู้เขียน ซึ่งเป็นตัวแทนประกันชีวิตของเมืองไทยประกันชีวิต (ใบอนุญาตเลขที่ 6801069894)
ส่วนใน GigFlow คุณบันทึกค่าลดหย่อนแยกตามประเภทไว้รวมกับรายได้และใบ 50 ทวิได้ แอปจะคำนวณภาษีประมาณการให้ก่อนถึงเวลายื่นจริง
อ้างอิง
- ร้อยเรื่องลดหย่อน: ค่าลดหย่อนประกันชีวิต ประกันชีวิตแบบบำนาญ ประกันสุขภาพ — กรมสรรพากร
- สิทธิประโยชน์ทางภาษีของการประกันชีวิต — สำนักงาน คปภ.
- แบบ ภ.ง.ด.90 — ส่วนค่าลดหย่อน ช่องเบี้ยประกันชีวิต และช่องเบี้ยประกันสุขภาพ
บทความนี้เป็นข้อมูลทั่วไปเพื่อความเข้าใจ ไม่ใช่คำแนะนำทางภาษี กรณีที่ซับซ้อนควรปรึกษาผู้ทำบัญชีหรือกรมสรรพากรโดยตรง
บทความนี้อ่านฟรี และ GigFlow ก็ใช้ฟรีทั้งหมด สนับสนุนค่าเซิร์ฟเวอร์ได้ที่นี่