ฟรีแลนซ์รายได้เกินล้าน ภาษีขั้นต่ำ 0.5% และจด VAT เมื่อเกิน 1.8 ล้าน
รายได้แตะหลักล้านมีกฎภาษีสองข้อที่ต้องรู้ ภาษีขั้นต่ำ 0.5% ที่คิดจากเงินได้เต็ม และการจด VAT ภายใน 30 วันเมื่อรายรับเกิน 1.8 ล้าน พร้อมตัวอย่างว่าใครโดนจริง
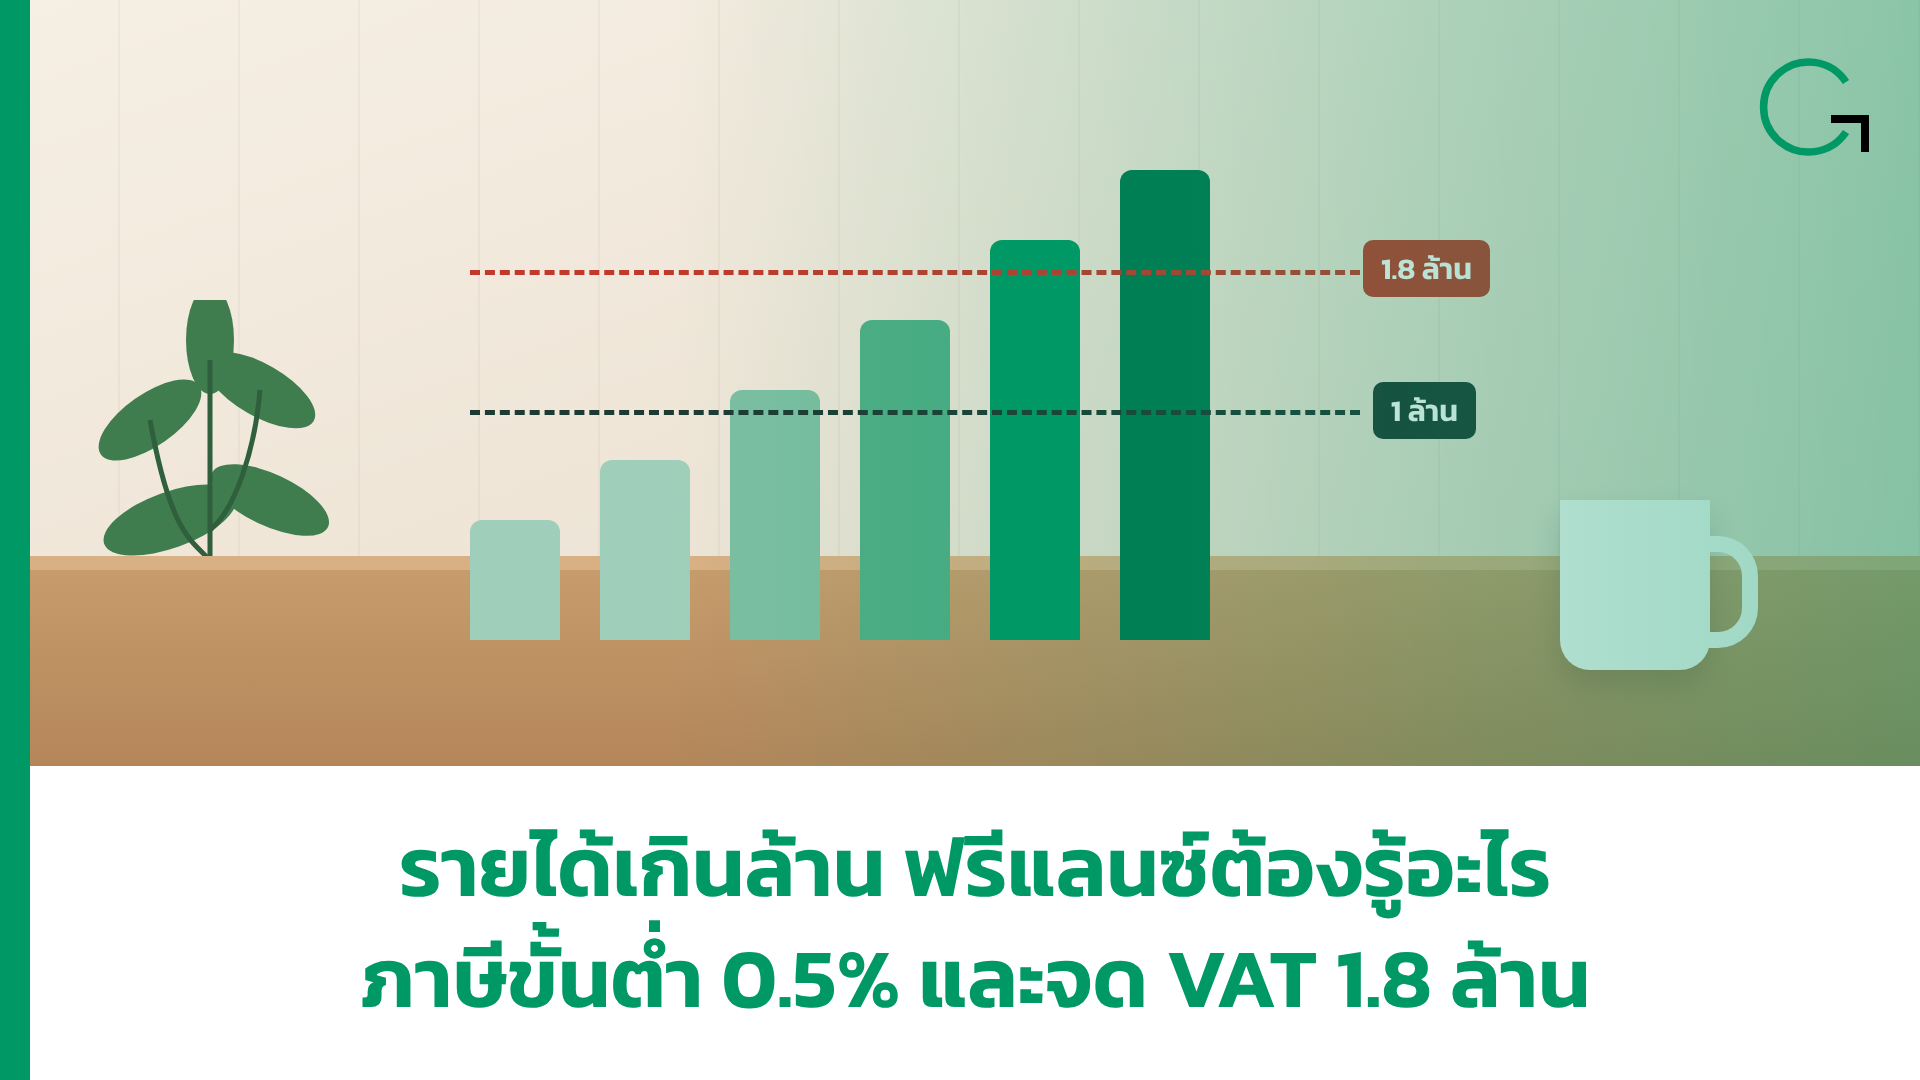
ปีที่รายได้แตะหลักล้านเป็นปีที่ฟรีแลนซ์ควรภูมิใจ แต่ก็เป็นปีที่กฎภาษีสองข้อเริ่มเข้ามาเกี่ยวโดยที่หลายคนไม่รู้ตัว ข้อแรกคือ ภาษีขั้นต่ำ 0.5% ที่ทำให้บางคนคำนวณเองได้ภาษีศูนย์ แต่พอยื่นจริงต้องจ่ายหลักพัน ข้อที่สองคือ การจดทะเบียนภาษีมูลค่าเพิ่ม (VAT) เมื่อรายรับเกิน 1.8 ล้าน
สองเรื่องนี้ไม่ได้ทำให้ทุกคนเสียภาษีเพิ่ม แต่ถ้าคุณเข้าเกณฑ์แล้วไม่รู้ ค่าใช้จ่ายย้อนหลังจะแพงกว่ามาก
เรื่องที่ 1 — ภาษีขั้นต่ำ 0.5%
ถ้าคุณมีเงินได้ประเภท 40(2) ถึง 40(8) คุณต้องคำนวณภาษีสองวิธี แล้วจ่ายตามวิธีที่ได้ตัวเลข สูงกว่า
| วิธี | คำนวณจาก |
|---|---|
| วิธีปกติ | เงินได้สุทธิ (หลังหักค่าใช้จ่ายและค่าลดหย่อน) × อัตราขั้นบันได |
| วิธีภาษีขั้นต่ำ | เงินได้พึงประเมินเต็ม (ก่อนหักอะไรเลย) × 0.5% |
ถ้าภาษีจากวิธีขั้นต่ำ ไม่เกิน 5,000 บาท ได้รับยกเว้น ไม่ต้องนำมาเทียบ
0.5% × 1,000,000 = 5,000 → เงินได้ไม่เกิน 1 ล้าน ไม่ต้องสนใจกฎข้อนี้
จุดที่คนพลาดบ่อยที่สุดคือ ฐานของภาษีขั้นต่ำคือเงินได้เต็มก่อนหักค่าใช้จ่าย ไม่ใช่เงินได้สุทธิ และ ไม่นับเงินเดือน 40(1) ถ้าคุณมีทั้งเงินเดือนและรายได้ฟรีแลนซ์ ให้ดูเฉพาะยอดรายได้ฟรีแลนซ์
ใครโดนจริง
คนที่โดนภาษีขั้นต่ำส่วนใหญ่คือคนที่ ค่าใช้จ่ายจริงสูงมาก จนเงินได้สุทธิเหลือน้อย เช่น คนขายของออนไลน์ที่ต้นทุนสินค้าสูง
สมมติคุณขายสินค้าออนไลน์ มีเงินได้ 40(8) ทั้งปี 1,200,000 บาท ต้นทุนและค่าใช้จ่ายจริง 1,000,000 บาท
| รายการ | จำนวน |
|---|---|
| เงินได้ 40(8) | 1,200,000 |
| หักค่าใช้จ่ายจริง | −1,000,000 |
| ค่าลดหย่อนส่วนตัว | −60,000 |
| เงินได้สุทธิ | 140,000 |
| ภาษีวิธีปกติ | 0 |
| ภาษีขั้นต่ำ 0.5% × 1,200,000 | 6,000 |
| ภาษีที่ต้องจ่าย | 6,000 |
กำไรจริงแค่ 200,000 แต่ต้องจ่ายภาษี 6,000 เพราะภาษีขั้นต่ำสูงกว่าวิธีปกติ และเกิน 5,000
ถ้าคนเดียวกันนี้เลือกหักค่าใช้จ่ายแบบเหมา 60% เงินได้สุทธิจะเป็น 420,000 ภาษีวิธีปกติ 19,500 ซึ่งสูงกว่าภาษีขั้นต่ำ จึงจ่าย 19,500 ตามปกติ
ฟรีแลนซ์ 40(2) โดนไหม
น้อยมาก ฟรีแลนซ์ 40(2) หักค่าใช้จ่ายได้สูงสุด 100,000 ถ้ามีเงินได้ 1,200,000 เงินได้สุทธิก่อนหักค่าลดหย่อนอื่นจะอยู่ที่ราว 1,040,000 ภาษีวิธีปกติสูงกว่าหกพันบาทไปไกล ภาษีขั้นต่ำแทบไม่มีผล
เรื่องที่ 2 — จดทะเบียน VAT เมื่อรายรับเกิน 1.8 ล้าน
ถ้าคุณขายสินค้าหรือให้บริการที่ไม่ได้รับยกเว้น VAT และ รายรับรวมเกิน 1.8 ล้านบาทต่อปี คุณต้องจดทะเบียนภาษีมูลค่าเพิ่ม ฟรีแลนซ์ที่ให้บริการก็เข้าเกณฑ์นี้
ต้องยื่นจดทะเบียน (ภ.พ.01) ภายใน 30 วัน นับจากวันที่รายรับสะสมเกิน 1.8 ล้าน ไม่ใช่รอถึงสิ้นปี
นับ 1.8 ล้านยังไง
- นับจาก รายรับ ก่อนหักต้นทุนและค่าใช้จ่าย ไม่ใช่กำไร
- รวมรายรับจากทุกช่องทางและลูกค้าทุกราย
- ไม่นับเงินเดือนจากงานประจำ
- ไม่นับเงินกู้หรือเงินที่โอนเข้ามาเองโดยไม่ได้มาจากการขาย
จดแล้วต้องทำอะไรบ้าง
- คิด VAT 7% เพิ่มจากราคาที่เรียกเก็บลูกค้า และออกใบกำกับภาษีทุกครั้ง
- ยื่นแบบ ภ.พ.30 ทุกเดือน แม้เดือนนั้นไม่มีรายได้
- ทำรายงานภาษีซื้อและภาษีขาย เก็บเอกสารไว้ตรวจ
นี่คือภาระงานเอกสารที่เพิ่มขึ้นจริง ฟรีแลนซ์หลายคนเริ่มจ้างผู้ทำบัญชีตอนนี้
ถ้าเกินแล้วไม่จด
โทษหนักกว่าที่คิด ต้องจ่าย VAT ย้อนหลังของรายรับส่วนที่เกินเกณฑ์ โดยเรียกเก็บจากลูกค้าย้อนหลังไม่ได้ คุณต้องควักจ่ายเอง พร้อมเบี้ยปรับและเงินเพิ่ม 1.5% ต่อเดือน
ถ้ารายรับเกิน 1.8 ล้านไปแล้วโดยไม่ได้จด ยิ่งรู้ตัวเร็วยิ่งเสียหายน้อย ควรปรึกษาผู้ทำบัญชีทันที
ลูกค้าต่างประเทศ
บริการที่ทำในไทยแต่ลูกค้าใช้บริการนั้นในต่างประเทศ อาจเข้าข่ายการส่งออกบริการที่เสีย VAT อัตรา 0% แต่รายรับส่วนนี้ยังนับรวมในเกณฑ์ 1.8 ล้าน และยังต้องจดทะเบียน เงื่อนไขของการส่งออกบริการค่อนข้างละเอียด ควรให้ผู้ทำบัญชีดูเป็นราย ๆ
สามอย่างที่ควรจำ
- ภาษีขั้นต่ำคิดจากเงินได้เต็มก่อนหักค่าใช้จ่าย ไม่รวม 40(1) มีผลจริงเมื่อเงินได้เกิน 1 ล้าน
- คนที่หักค่าใช้จ่ายจริงสูง เสี่ยงโดนภาษีขั้นต่ำมากที่สุด ฟรีแลนซ์ 40(2) แทบไม่โดน
- รายรับเกิน 1.8 ล้าน ต้องจด VAT ภายใน 30 วัน ไม่จดแล้วต้องจ่าย VAT ย้อนหลังเอง
เช็กของตัวเองตอนนี้
- รวมรายรับตั้งแต่ต้นปีจนถึงวันนี้ ไม่รวมเงินเดือน
- ถ้าใกล้ 1.8 ล้าน ให้ติดตามรายรับรายเดือน และจดวันที่ยอดสะสมจะข้ามเกณฑ์
- ถ้าเงินได้ 40(2)–(8) เกิน 1 ล้าน คำนวณภาษีทั้งสองวิธี แล้วดูว่าวิธีไหนสูงกว่า
- ถ้าคุณหักค่าใช้จ่ายจริง ลองเทียบกับหักเหมาด้วย บางกรณีภาษีรวมต่างกัน
- ถ้าจะต้องจด VAT แจ้งลูกค้าประจำล่วงหน้าว่าราคาจะบวก VAT 7%
ใน GigFlow แอปจะคำนวณภาษีทั้งแบบปกติและแบบภาษีขั้นต่ำให้อัตโนมัติ แล้วใช้ยอดที่สูงกว่า และยอดรายได้รวมตั้งแต่ต้นปีในแอปก็ใช้ดูได้ว่าคุณใกล้เกณฑ์ 1.8 ล้านแล้วหรือยัง
อ้างอิง
- การปรับปรุงโครงสร้างภาษีเงินได้ (ภาษีขั้นต่ำ 0.5% ของเงินได้ 40(2)–(8)) — กรมสรรพากร
- อัตราภาษีเงินได้บุคคลธรรมดา — กรมสรรพากร
- ถ้ารายได้เกิน 1.8 ล้าน แต่ไม่ได้จด VAT ควรทำอย่างไร — FlowAccount
- แบบ ภ.ง.ด.90 — ส่วนการคำนวณภาษีจากเงินได้พึงประเมินตามมาตรา 40(2)–(8) อัตราร้อยละ 0.5
บทความนี้เป็นข้อมูลทั่วไปเพื่อความเข้าใจ ไม่ใช่คำแนะนำทางภาษี กรณีที่ซับซ้อนควรปรึกษาผู้ทำบัญชีหรือกรมสรรพากรโดยตรง
บทความนี้อ่านฟรี และ GigFlow ก็ใช้ฟรีทั้งหมด สนับสนุนค่าเซิร์ฟเวอร์ได้ที่นี่