ประกันลดหย่อนภาษีได้เท่าไหร่ ฟรีแลนซ์เช็กก่อนจ่ายเบี้ยปลายปี
ประกันชีวิต สุขภาพ สุขภาพพ่อแม่ และบำนาญ ลดหย่อนได้เท่าไหร่ เงื่อนไขอะไรต้องเช็กก่อนซื้อ พร้อมตัวอย่างคำนวณว่าเบี้ยที่จ่ายไปช่วยให้ภาษีลดลงกี่บาท และเมื่อไหร่ที่ซื้อประกันแล้วภาษีไม่ลดเลย
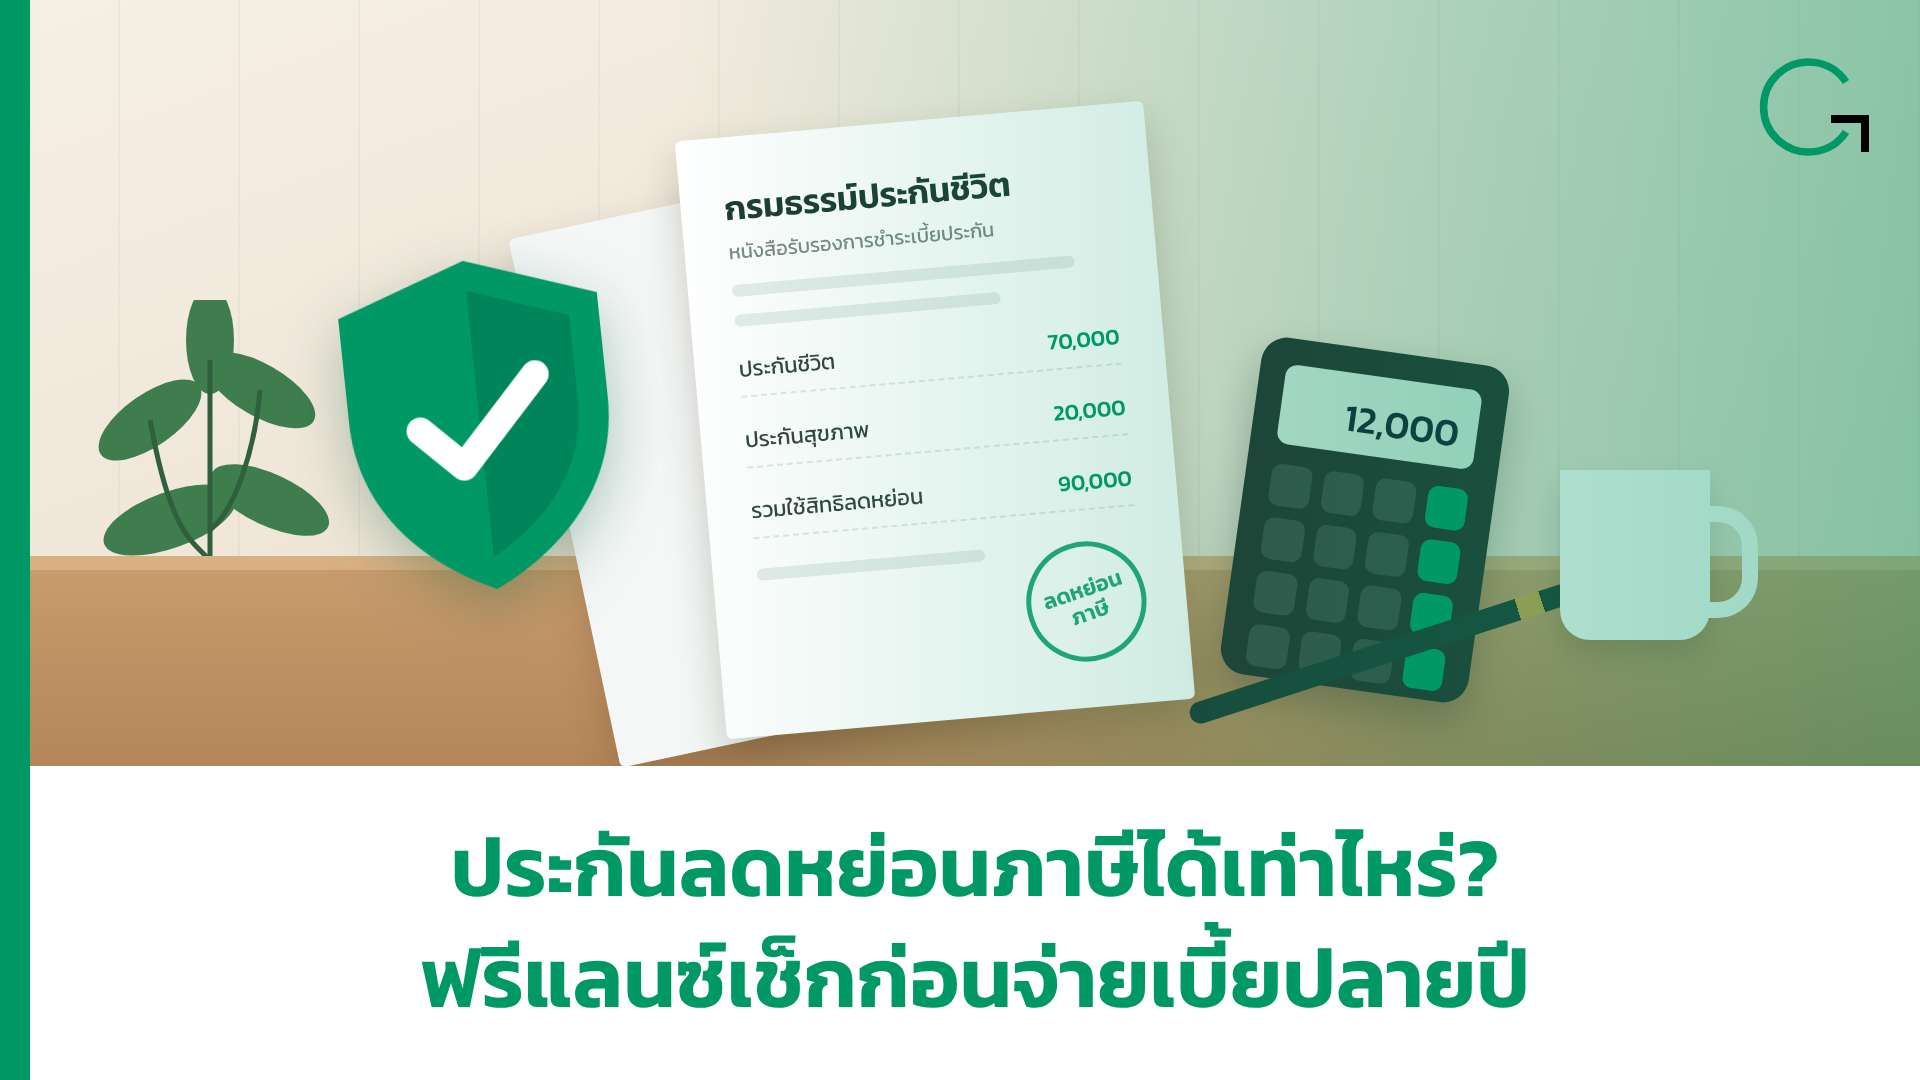
ปลายปีทีไร ฟรีแลนซ์หลายคนจะเริ่มถามคำถามเดียวกัน "ซื้อประกันตอนนี้ทันไหม ลดภาษีได้เท่าไหร่" บางคนรีบซื้อปลายธันวาคม พอยื่นจริงกลับพบว่าภาษีไม่ได้ลดลงเลยสักบาท เพราะตั้งแต่แรกก็ไม่ได้ต้องเสียภาษีอยู่แล้ว
บทความนี้จะพาคุณดูว่าประกันแต่ละแบบลดหย่อนได้เท่าไหร่ เงื่อนไขอะไรที่ต้องเช็กก่อนซื้อ และวิธีคำนวณว่าเงินเบี้ยที่จ่ายไปจะกลับมาเป็นภาษีที่ประหยัดได้จริงเท่าไหร่
ประกันแบบไหนลดหย่อนได้บ้าง
ประกันที่ใช้ลดหย่อนภาษีเงินได้บุคคลธรรมดาได้ มีสี่กลุ่มหลัก แต่ละกลุ่มมีเพดานของตัวเอง และบางกลุ่มใช้เพดานร่วมกัน
| ประเภทประกัน | ลดหย่อนได้สูงสุด | ใช้เพดานร่วมกับ |
|---|---|---|
| ประกันชีวิต (สัญญา 10 ปีขึ้นไป) | 100,000 บาท | ประกันสุขภาพตัวเอง |
| ประกันสุขภาพตัวเอง | 25,000 บาท | ประกันชีวิต รวมกันไม่เกิน 100,000 |
| ประกันสุขภาพพ่อแม่ | 15,000 บาท | — |
| ประกันชีวิตแบบบำนาญ | 15% ของเงินได้ ไม่เกิน 200,000 บาท | RMF, PVD, กอช. รวมกันไม่เกิน 500,000 |
ประกันชีวิต + ประกันสุขภาพตัวเอง รวมกันได้ไม่เกิน 100,000 บาท ไม่ใช่ 125,000
จุดนี้คนเข้าใจผิดบ่อยที่สุด ถ้าคุณจ่ายเบี้ยประกันชีวิต 90,000 และประกันสุขภาพ 25,000 สิทธิที่ใช้ได้จริงคือ 100,000 เท่านั้น ส่วนที่เกินมา 15,000 ใช้ลดหย่อนไม่ได้
เงื่อนไขที่ต้องเช็กก่อนจ่ายเบี้ย
ไม่ใช่ทุกกรมธรรม์ที่ใช้ลดหย่อนได้ ก่อนซื้อให้ถามตัวแทนหรือดูในกรมธรรม์ว่าผ่านเงื่อนไขเหล่านี้หรือไม่
ประกันชีวิต
- สัญญามีกำหนด 10 ปีขึ้นไป
- ทำกับบริษัทประกันที่ตั้งอยู่ในประเทศไทย
- ถ้ามีเงินคืนระหว่างสัญญา เงินคืนต้องไม่เกินที่บริษัทกำหนดไว้ตามเงื่อนไขของกรมสรรพากร กรมธรรม์ที่ใช้สิทธิได้มักระบุไว้ชัด
- สัญญาเพิ่มเติม (เช่น ค่ารักษา อุบัติเหตุ) ที่แนบมากับประกันชีวิต ไม่นับเป็นเบี้ยประกันชีวิต ถ้าเป็นค่ารักษาพยาบาลจะไปเข้าเพดานประกันสุขภาพแทน
- ถ้าเป็นประกันควบการลงทุน (Unit Linked) ใช้ได้เฉพาะส่วนที่เป็นค่าความคุ้มครอง ไม่รวมเงินส่วนลงทุน
ข้อควรระวังคือ ถ้ายกเลิกกรมธรรม์ก่อนครบ 10 ปี สิทธิลดหย่อนที่เคยใช้ไปจะถูกเรียกคืน ต้องยื่นแบบเพิ่มเติมและเสียภาษีย้อนหลังสำหรับปีที่ใช้สิทธิไปแล้ว
ประกันสุขภาพตัวเอง
ใช้ได้กับประกันค่ารักษาพยาบาล ประกันอุบัติเหตุเฉพาะส่วนที่จ่ายค่ารักษา ประกันโรคร้ายแรง และประกันดูแลระยะยาว
ประกันสุขภาพพ่อแม่
- พ่อแม่ต้องมีเงินได้ทั้งปีไม่เกิน 30,000 บาท
- ต้องเป็นพ่อแม่ตามกฎหมาย ลูกบุญธรรมใช้สิทธินี้ไม่ได้
- ถ้าพี่น้องหลายคนช่วยกันจ่ายเบี้ย ให้หารสิทธิกันตามจำนวนคนที่จ่าย
ประกันบำนาญ
- สัญญา 10 ปีขึ้นไป จ่ายเบี้ยครบก่อนเริ่มรับบำนาญ
- เริ่มรับบำนาญตั้งแต่อายุ 55 ปี และรับเป็นงวด ๆ
- ถ้าคุณยังไม่ได้ใช้สิทธิประกันชีวิตทั่วไปเลย เบี้ยบำนาญสามารถใช้เพดานประกันชีวิต 100,000 ก่อน แล้วค่อยใช้เพดานบำนาญอีก 200,000 ได้
ข้อสุดท้ายนี้สำคัญกับฟรีแลนซ์ เพราะฟรีแลนซ์ไม่มีกองทุนสำรองเลี้ยงชีพ (PVD) จากนายจ้าง ประกันบำนาญกับ RMF จึงเป็นสองทางหลักที่ใช้ออมเงินเกษียณไปพร้อมกับลดภาษี
แจ้งบริษัทประกันก่อน ไม่อย่างนั้นใช้สิทธิไม่ได้
ตั้งแต่หลายปีที่ผ่านมา กรมสรรพากรให้บริษัทประกันส่งข้อมูลเบี้ยประกันเข้าระบบโดยตรง คุณต้อง แจ้งความประสงค์ใช้สิทธิลดหย่อนภาษี กับบริษัทประกันก่อน บริษัทจึงจะส่งข้อมูลให้
ถ้าไม่ได้แจ้ง ตอนยื่นแบบ ระบบจะไม่มีข้อมูลเบี้ยประกันของคุณ และสิทธิลดหย่อนก้อนนี้อาจถูกตัดออก ส่วนใหญ่แจ้งได้ตอนสมัคร หรือแจ้งผ่านแอป เว็บไซต์ หรือตัวแทนของบริษัทประกันภายหลังก็ได้
ทำไมฟรีแลนซ์ควรดูเรื่องนี้ให้ดี
พนักงานประจำมีนายจ้างช่วยหักภาษีไว้ทุกเดือน และมักมีประกันกลุ่มกับกองทุนสำรองเลี้ยงชีพให้อยู่แล้ว ฟรีแลนซ์ไม่มีสิ่งเหล่านี้ คุณต้องจัดการความคุ้มครองและการออมของตัวเองทั้งหมด
พอไม่มีประกันกลุ่ม ป่วยหนักขึ้นมาหนึ่งครั้งก็กินเงินเก็บไปหลายเดือน และเดือนที่ป่วยคือเดือนที่ไม่มีรายได้เข้าด้วย ประกันสุขภาพจึงเป็นของที่ฟรีแลนซ์ควรมีอยู่แล้ว การที่มันลดหย่อนภาษีได้คือผลพลอยได้
ตัวอย่าง: ภาษีลดลงเท่าไหร่จริง ๆ
สมมติคุณเป็นฟรีแลนซ์ รับงานแล้วถูกหัก ณ ที่จ่าย ได้เงินได้ประเภท 40(2) ทั้งปี 720,000 บาท (เฉลี่ยเดือนละ 60,000) ไม่มีค่าลดหย่อนอื่นนอกจากค่าลดหย่อนส่วนตัว
ปีนี้คุณจ่ายเบี้ยประกันชีวิต 70,000 บาท และประกันสุขภาพ 20,000 บาท รวม 90,000 บาท ซึ่งไม่เกินเพดานร่วม 100,000
| รายการ | ไม่มีประกัน | มีประกัน |
|---|---|---|
| เงินได้ 40(2) | 720,000 | 720,000 |
| หักค่าใช้จ่าย 50% ไม่เกิน 100,000 | −100,000 | −100,000 |
| ค่าลดหย่อนส่วนตัว | −60,000 | −60,000 |
| ประกันชีวิต + สุขภาพ | — | −90,000 |
| เงินได้สุทธิ | 560,000 | 470,000 |
| ภาษีที่ต้องเสีย | 36,500 | 24,500 |
ภาษีลดลง 12,000 บาท จากเบี้ยที่จ่ายไป 90,000 บาท
เงินที่ประหยัดได้ ≈ เบี้ยที่ใช้ลดหย่อน × อัตราภาษีขั้นสูงสุดที่คุณโดน
ในตัวอย่างนี้ เงินได้สุทธิ 560,000 อยู่ขั้น 15% แต่การหัก 90,000 ทำให้เลื่อนลงมาขั้น 10% ด้วย ส่วนแรก 60,000 จึงประหยัดได้ 15% อีก 30,000 ประหยัดได้ 10% รวมเป็น 12,000 พอดี
กรณีที่ซื้อประกันแล้วภาษีไม่ลดเลย
ลองเปลี่ยนตัวอย่างเป็นฟรีแลนซ์ที่มีเงินได้ 40(2) ทั้งปี 300,000 บาท
| รายการ | ไม่มีประกัน | มีประกัน 90,000 |
|---|---|---|
| เงินได้สุทธิ | 140,000 | 50,000 |
| ภาษีที่ต้องเสีย | 0 | 0 |
เงินได้สุทธิ 150,000 บาทแรกได้รับยกเว้นภาษีอยู่แล้ว ถ้าเงินได้สุทธิของคุณยังไม่ถึงตรงนั้น การซื้อประกันเพิ่ม ไม่ช่วยลดภาษีสักบาท
ไม่ได้แปลว่าไม่ควรซื้อประกัน ถ้าคุณต้องการความคุ้มครองก็ยังควรมี แค่อย่าตัดสินใจซื้อโดยหวังผลเรื่องภาษีเป็นหลัก
สามอย่างที่ควรจำ
- ประกันชีวิต + สุขภาพตัวเองรวมกันไม่เกิน 100,000 ไม่ได้แยกกันคนละก้อน
- ภาษีที่ประหยัดได้ไม่เท่ากับเบี้ยที่จ่าย แต่เท่ากับเบี้ยคูณอัตราภาษีขั้นที่คุณอยู่ ซึ่งสำหรับฟรีแลนซ์ส่วนใหญ่อยู่ที่ 5–15%
- ต้องแจ้งบริษัทประกันให้ส่งข้อมูลกรมสรรพากร ไม่อย่างนั้นใช้สิทธิไม่ได้
เช็กของตัวเองก่อนยื่นแบบ
- รวมเงินได้ทั้งปีจากหนังสือรับรองการหักภาษี ณ ที่จ่าย (50 ทวิ) ทุกใบ
- คำนวณเงินได้สุทธิคร่าว ๆ ก่อนใส่ประกัน ถ้าต่ำกว่า 150,000 ไม่ต้องคิดเรื่องลดหย่อนเพิ่ม
- ขอหนังสือรับรองการชำระเบี้ยประกันจากบริษัทประกัน ปกติส่งให้ช่วงต้นปี หรือโหลดได้จากแอปของบริษัท
- แยกเบี้ยตามประเภท ประกันชีวิต สุขภาพ สัญญาเพิ่มเติม บำนาญ แล้วใส่ให้ตรงช่อง
- ตรวจว่าแจ้งความประสงค์ใช้สิทธิกับบริษัทประกันแล้ว ในระบบ e-Filing จะเห็นข้อมูลเบี้ยที่บริษัทส่งมาให้
ถ้าคุณบันทึกรายได้และใบ 50 ทวิไว้ใน GigFlow ระหว่างปี แอปจะรวมเงินได้และภาษีที่ถูกหักไว้ให้ พร้อมประมาณภาษีที่ต้องเสีย คุณจะเห็นได้เร็วขึ้นว่าตัวเองอยู่ขั้นภาษีไหน และการซื้อประกันเพิ่มจะคุ้มกับเรื่องภาษีแค่ไหน ก่อนตัดสินใจจ่ายเบี้ยปลายปี
อ้างอิง
- ร้อยเรื่องลดหย่อน: ค่าลดหย่อนประกันชีวิต ประกันชีวิตแบบบำนาญ ประกันสุขภาพ — กรมสรรพากร
- ประมวลรัษฎากร มาตรา 47 (1) (ง) — ค่าลดหย่อนเบี้ยประกันชีวิต
- แบบ ภ.ง.ด.90 / ภ.ง.ด.91 — ส่วนค่าลดหย่อนและยกเว้น ช่องเบี้ยประกันชีวิต ประกันสุขภาพ ประกันสุขภาพบิดามารดา และประกันชีวิตแบบบำนาญ
บทความนี้เป็นข้อมูลทั่วไปเพื่อความเข้าใจ ไม่ใช่คำแนะนำทางภาษี กรณีที่ซับซ้อนควรปรึกษาผู้ทำบัญชีหรือกรมสรรพากรโดยตรง
บทความนี้อ่านฟรี และ GigFlow ก็ใช้ฟรีทั้งหมด สนับสนุนค่าเซิร์ฟเวอร์ได้ที่นี่