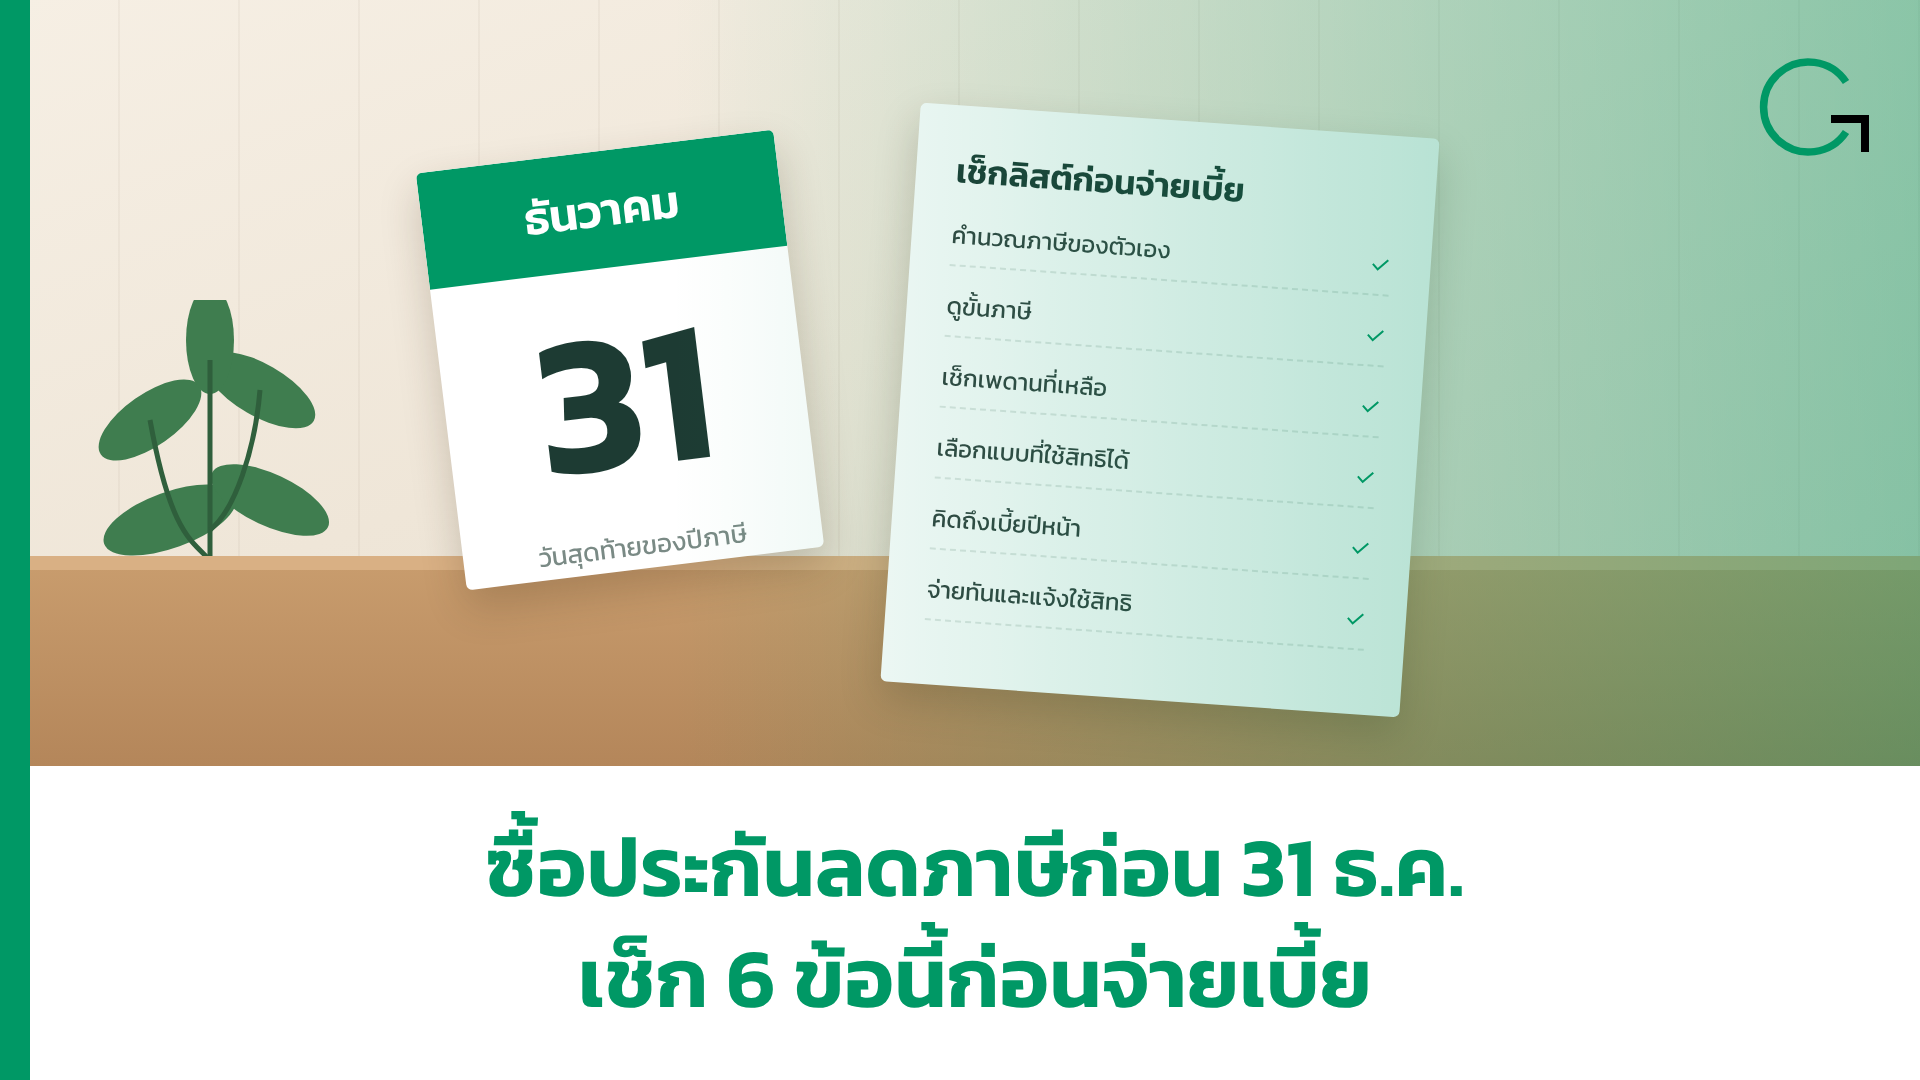
ซื้อประกันลดภาษีก่อน 31 ธ.ค. เช็ก 6 ข้อนี้ก่อนจ่ายเบี้ย
ก่อนรีบซื้อประกันปลายปี เช็กให้แน่ว่าต้องเสียภาษีจริงไหม อยู่ขั้นภาษีไหน เพดานเหลือเท่าไหร่ และเบี้ยหมื่นบาทจะกลับมาเป็นภาษีที่ประหยัดได้กี่บาท
ทุกเดือนธันวาคม ฟีดโซเชียลจะเต็มไปด้วยโฆษณา "ซื้อประกันลดหย่อนภาษี ก่อนสิ้นปี" หลายคนรีบซื้อเพราะกลัวเสียสิทธิ แล้วมารู้ทีหลังว่าซื้อเกินเพดาน ซื้อแบบที่ใช้สิทธิไม่ได้ หรือตั้งแต่แรกก็ไม่ต้องเสียภาษีอยู่แล้ว
ก่อนจ่ายเบี้ยปลายปี ใช้เวลาสิบนาทีเช็กตามลำดับนี้ก่อน
ขั้นที่ 1 — รู้ก่อนว่าปีนี้คุณจะเสียภาษีเท่าไหร่
รวมรายได้ทั้งปีจากใบ 50 ทวิทุกใบที่ได้มาแล้ว บวกรายได้ที่คาดว่าจะได้อีกในเดือนที่เหลือ แล้วคำนวณเงินได้สุทธิคร่าว ๆ
เงินได้สุทธิ = เงินได้ − ค่าใช้จ่าย − ค่าลดหย่อนที่มีอยู่แล้ว
ถ้าตัวเลขนี้ ไม่ถึง 150,000 คุณไม่ต้องเสียภาษีอยู่แล้ว ซื้อประกันเพิ่มไม่ช่วยลดภาษี ถ้าจะซื้อ ให้ซื้อเพราะต้องการความคุ้มครอง ไม่ต้องรีบให้ทันสิ้นปี
ขั้นที่ 2 — ดูว่าอยู่ขั้นภาษีไหน
| เงินได้สุทธิ | อัตราภาษีขั้นนั้น | เบี้ย 10,000 ประหยัดได้ |
|---|---|---|
| 150,001 – 300,000 | 5% | 500 |
| 300,001 – 500,000 | 10% | 1,000 |
| 500,001 – 750,000 | 15% | 1,500 |
| 750,001 – 1,000,000 | 20% | 2,000 |
| 1,000,001 – 2,000,000 | 25% | 2,500 |
ตารางนี้บอกว่าเบี้ยทุก 10,000 บาทที่ใช้สิทธิได้ จะกลับมาเป็นภาษีที่ประหยัดได้เท่าไหร่ ถ้าเงินได้สุทธิของคุณอยู่ใกล้รอยต่อของขั้น การหักลดหย่อนอาจทำให้ส่วนหนึ่งตกลงไปอยู่ขั้นที่ต่ำกว่า และประหยัดได้น้อยกว่าในตาราง
ถ้าคุณอยู่ขั้น 5% จ่ายเบี้ย 10,000 ได้ภาษีคืนมา 500 บาท อีก 9,500 คือค่าความคุ้มครองที่คุณจ่ายจริง
ขั้นที่ 3 — เช็กว่าเพดานเหลือเท่าไหร่
ดูก่อนว่าปีนี้จ่ายเบี้ยอะไรไปแล้วบ้าง แล้วหักออกจากเพดาน
| ช่อง | เพดาน | ข้อควรระวัง |
|---|---|---|
| ประกันชีวิต + สุขภาพตัวเอง | 100,000 | สุขภาพตัวเองไม่เกิน 25,000 |
| ประกันสุขภาพพ่อแม่ | 15,000 | พ่อแม่มีเงินได้ไม่เกิน 30,000 |
| ประกันบำนาญ | 15% ของเงินได้ ไม่เกิน 200,000 | รวมกับ RMF ไม่เกิน 500,000 |
ถ้าเพดานเต็มแล้ว เบี้ยที่จ่ายเพิ่มจะไม่ช่วยลดภาษีอีก
ขั้นที่ 4 — เลือกแบบที่ใช้สิทธิได้จริง
- ประกันชีวิตต้องมีสัญญา 10 ปีขึ้นไป
- ประกันควบการลงทุน ใช้สิทธิได้เฉพาะส่วนค่าความคุ้มครอง
- ประกันอุบัติเหตุ ใช้สิทธิได้เฉพาะส่วนค่ารักษาพยาบาล
- ประกันรถ ประกันเดินทาง ใช้ไม่ได้
ถามตัวแทนให้ชัดก่อนจ่าย ว่าเบี้ยก้อนนี้ใช้สิทธิลดหย่อนได้เท่าไหร่ และเข้าช่องไหน
ขั้นที่ 5 — คิดถึงปีหน้าด้วย
ประกันชีวิตกับประกันบำนาญส่วนใหญ่ต้องจ่ายเบี้ยต่อเนื่องหลายปี ถ้ายกเลิกก่อนครบสัญญา สิทธิลดหย่อนที่ใช้ไปแล้วอาจถูกเรียกคืน
ฟรีแลนซ์รายได้ไม่แน่นอน อย่าตั้งเบี้ยจากรายได้ของปีที่ดีที่สุด ให้ดูว่าปีที่แย่ที่สุดในรอบ 3 ปี คุณยังจ่ายเบี้ยก้อนนี้ไหวไหม
ขั้นที่ 6 — จ่ายให้ทันและแจ้งใช้สิทธิ
- ชำระเบี้ยภายในวันที่ 31 ธันวาคม สิทธิลดหย่อนนับตามเบี้ยที่จ่ายจริงในปีภาษีนั้น
- ประกันสุขภาพและประกันชีวิตบางแบบต้องผ่านการพิจารณารับประกันก่อน อาจใช้เวลาหลายวัน อย่ารอวันสุดท้าย
- แจ้งความประสงค์ใช้สิทธิลดหย่อนภาษี กับบริษัทประกัน ไม่อย่างนั้นข้อมูลเบี้ยจะไม่ถูกส่งเข้าระบบกรมสรรพากร
- เก็บหนังสือรับรองการชำระเบี้ยไว้ใช้ตอนยื่นแบบต้นปีหน้า
สามอย่างที่ควรจำ
- คำนวณภาษีของตัวเองก่อน ถ้าเงินได้สุทธิไม่ถึง 150,000 ไม่ต้องรีบซื้อเพื่อภาษี
- ภาษีที่ประหยัดได้ = เบี้ยที่ใช้สิทธิ × อัตราภาษีขั้นของคุณ ไม่ใช่เท่ากับเบี้ยทั้งก้อน
- เบี้ยต้องจ่ายต่อในปีถัดไปด้วย เลือกระดับเบี้ยที่จ่ายไหวแม้ปีที่รายได้ตก
อยากรู้เร็ว ๆ ว่าเบี้ยที่กำลังจะจ่ายลดภาษีให้คุณได้เท่าไหร่ ลองใส่ตัวเลขใน เครื่องคำนวณภาษีของ Nut Planner หรือดูตัวอย่างแผนลดหย่อนภาษีได้ที่ หน้าแผนลดหย่อนภาษี เว็บนี้เป็นของผู้เขียน ซึ่งเป็นตัวแทนประกันชีวิตของเมืองไทยประกันชีวิต (ใบอนุญาตเลขที่ 6801069894)
ส่วนใน GigFlow ถ้าคุณบันทึกรายได้และใบ 50 ทวิไว้ระหว่างปี แอปจะรวมเงินได้และภาษีที่ถูกหักไว้ให้ ขั้นที่ 1 กับขั้นที่ 2 ของเช็กลิสต์นี้จะเหลือแค่เปิดดูตัวเลข
อ้างอิง
- ร้อยเรื่องลดหย่อน: ค่าลดหย่อนประกันชีวิต ประกันชีวิตแบบบำนาญ ประกันสุขภาพ — กรมสรรพากร
- อัตราภาษีเงินได้บุคคลธรรมดา — กรมสรรพากร
- แบบ ภ.ง.ด.90 — ส่วนค่าลดหย่อน ช่องเบี้ยประกันชีวิต ประกันสุขภาพ ประกันสุขภาพบิดามารดา และประกันชีวิตแบบบำนาญ
บทความนี้เป็นข้อมูลทั่วไปเพื่อความเข้าใจ ไม่ใช่คำแนะนำทางภาษี กรณีที่ซับซ้อนควรปรึกษาผู้ทำบัญชีหรือกรมสรรพากรโดยตรง
บทความนี้อ่านฟรี และ GigFlow ก็ใช้ฟรีทั้งหมด สนับสนุนค่าเซิร์ฟเวอร์ได้ที่นี่