ภ.ง.ด.94 คืออะไร? ใครต้องยื่นบ้าง สรุปครบจบในบทความเดียว (อัปเดตปีภาษี 2569)
ภ.ง.ด.94 คือภาษีครึ่งปีสำหรับคนมีรายได้จากค่าเช่า วิชาชีพอิสระ รับเหมา หรือธุรกิจส่วนตัว เกิน 60,000 บาทในครึ่งปีแรกต้องยื่นภายใน 30 กันยายน
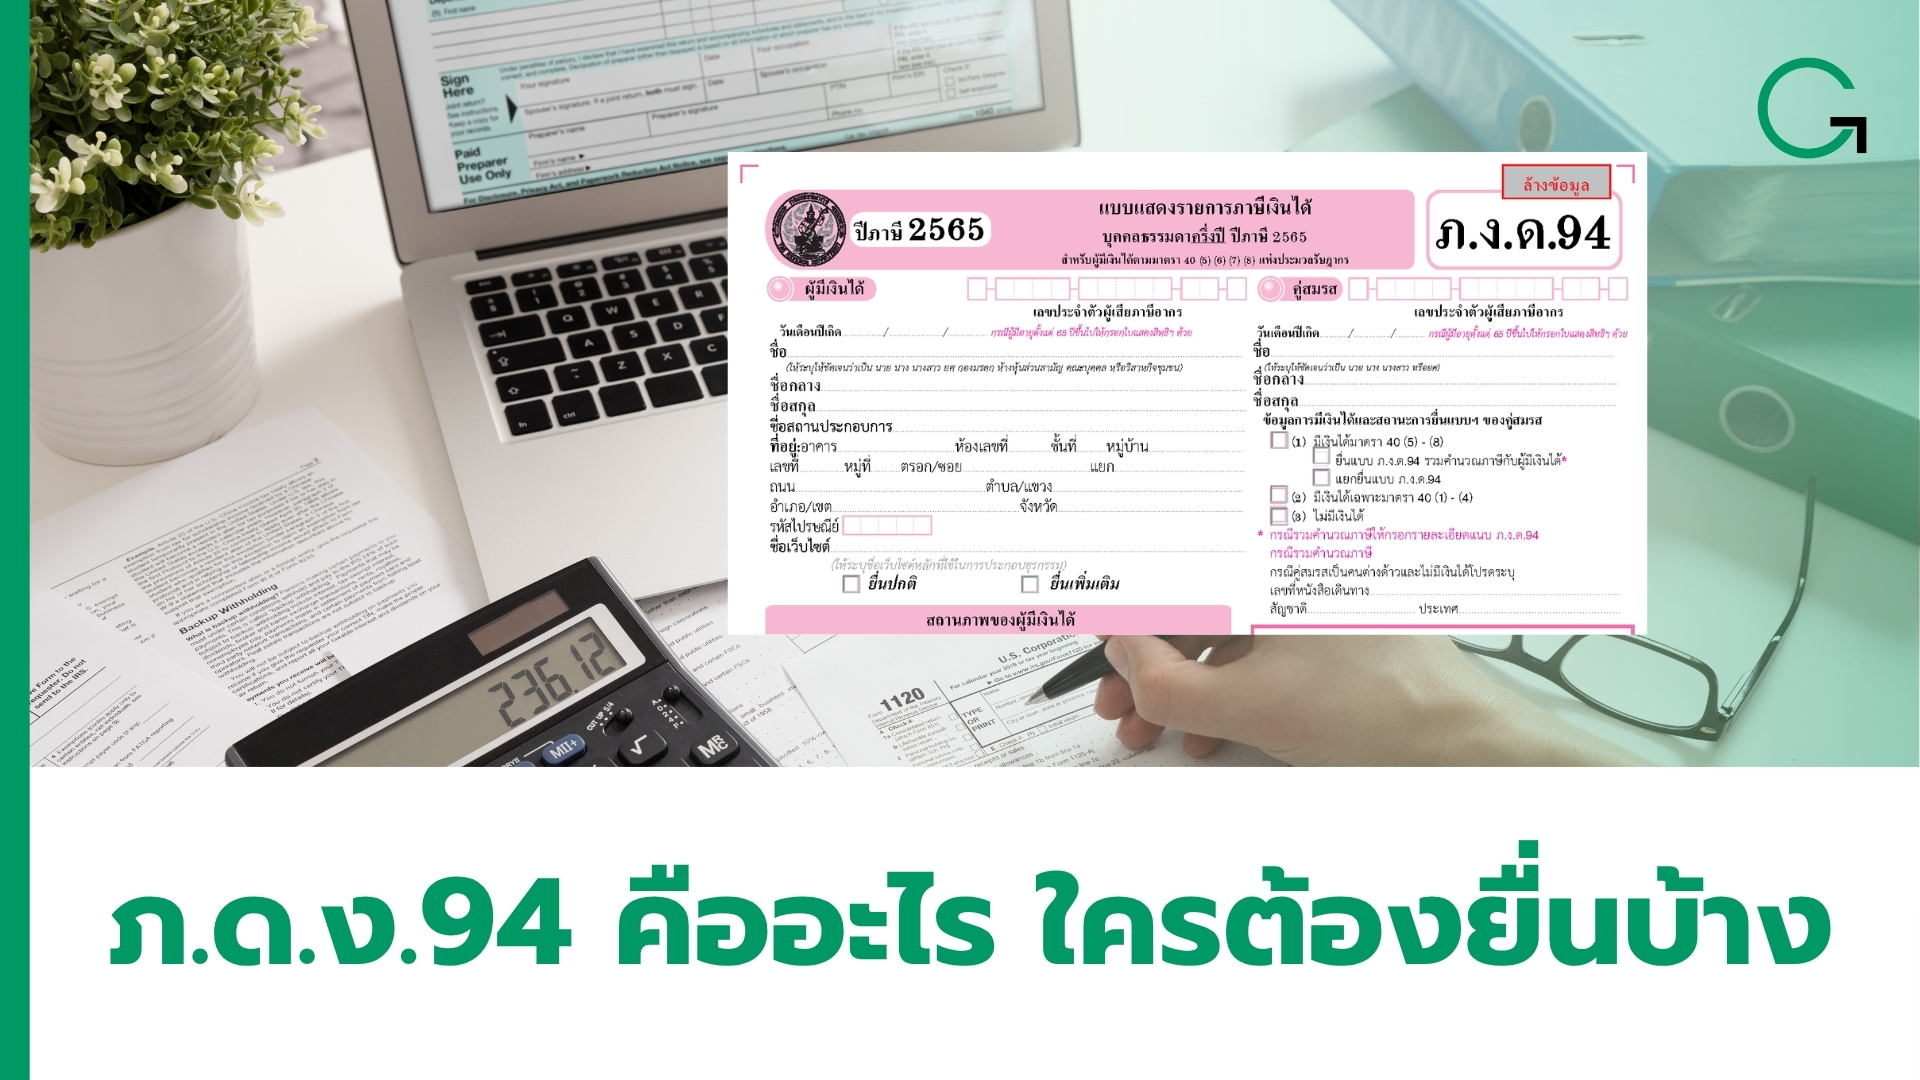
หลายคนคุ้นเคยกับการยื่นภาษีปีละครั้งช่วงต้นปี แต่รู้หรือไม่ว่า ถ้าคุณมีรายได้นอกเหนือจากเงินเดือนประจำ เช่น ปล่อยเช่าคอนโด ขายของออนไลน์ รับงานฟรีแลนซ์ หรือรับเหมา คุณอาจมีหน้าที่ต้องยื่นภาษีอีกรอบตั้งแต่กลางปี ผ่านแบบที่เรียกว่า ภ.ง.ด.94
บทความนี้สรุปให้ครบว่า ภ.ง.ด.94 คืออะไร ใครต้องยื่น ยื่นเมื่อไหร่ คำนวณยังไง และถ้าไม่ยื่นจะเกิดอะไรขึ้น
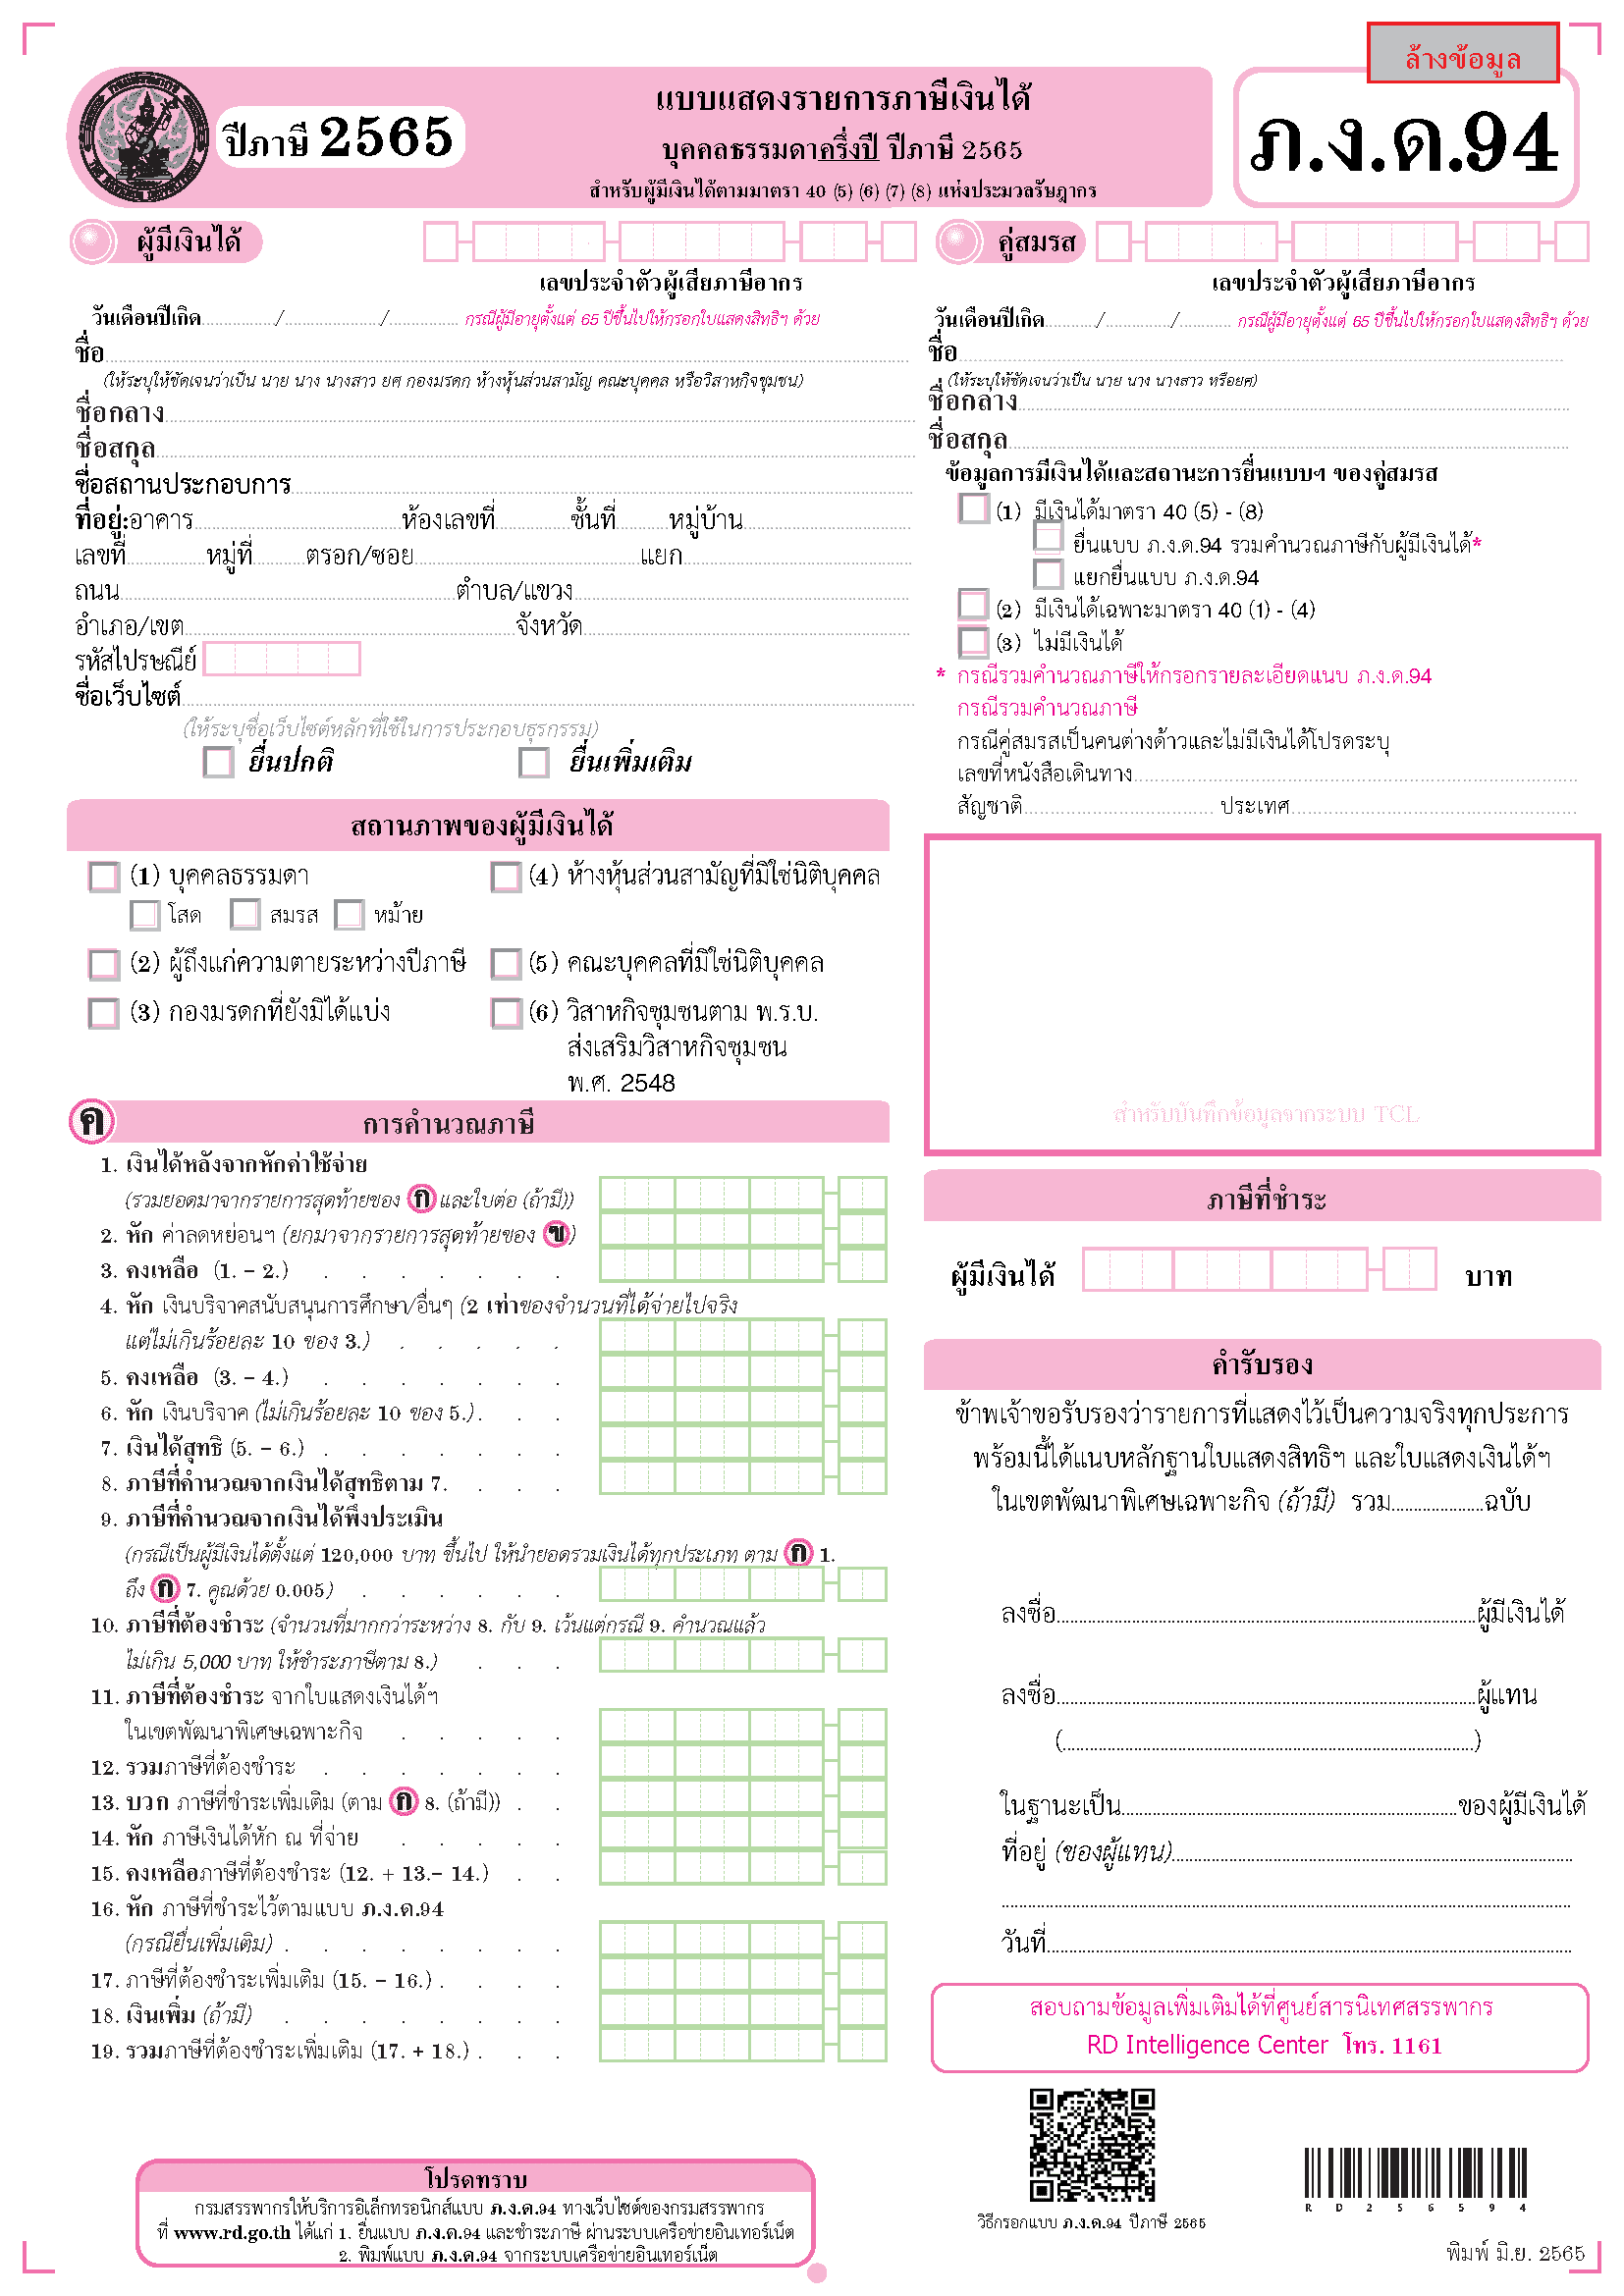
ภ.ง.ด.94 คืออะไร
ภ.ง.ด.94 คือ แบบแสดงรายการภาษีเงินได้บุคคลธรรมดาครึ่งปี ใช้ยื่นสำหรับรายได้ที่เกิดขึ้นระหว่าง 1 มกราคม – 30 มิถุนายน ของปีภาษีนั้น โดยนับเฉพาะเงินได้บางประเภทเท่านั้น ไม่รวมเงินเดือนประจำ
พูดง่าย ๆ คือเป็นการทยอยจ่ายภาษีล่วงหน้าให้กรมสรรพากรก่อนครึ่งหนึ่ง แทนที่จะไปจ่ายก้อนใหญ่ทีเดียวตอนปลายปี ข้อดีคือช่วยลดภาระตอนยื่นภาษีประจำปี เพราะภาษีที่จ่ายไปแล้วใน ภ.ง.ด.94 สามารถนำไปเป็นเครดิตหักออกจากภาษีที่ต้องชำระในแบบ ภ.ง.ด.90 ตอนสิ้นปีได้ ไม่ได้เสียภาษีซ้ำซ้อนแต่อย่างใด
ต่างจาก ภ.ง.ด.90 / 91 อย่างไร
ความต่างหลักอยู่ที่ 4 เรื่อง คือ รอบรายได้ — ภ.ง.ด.94 นับเฉพาะ ม.ค.–มิ.ย. ส่วน ภ.ง.ด.90/91 นับทั้งปี ประเภทเงินได้ — ภ.ง.ด.94 นับเฉพาะเงินได้ประเภท 40(5)–40(8) ขณะที่แบบประจำปีนับทุกประเภทตั้งแต่ 40(1)–40(8) กำหนดยื่น — ภ.ง.ด.94 ยื่นภายใน 30 กันยายนของปีเดียวกัน ส่วนแบบประจำปียื่นภายใน 31 มีนาคมของปีถัดไป และ ค่าลดหย่อน — ภ.ง.ด.94 ใช้สิทธิลดหย่อนหลายรายการได้เพียงกึ่งหนึ่ง
สิ่งสำคัญที่ต้องจำคือ ยื่น ภ.ง.ด.94 แล้ว ยังต้องยื่น ภ.ง.ด.90 ตอนสิ้นปีอีกครั้งเสมอ ไม่ใช่ยื่นแทนกัน
ใครต้องยื่น ภ.ง.ด.94 บ้าง
เกณฑ์มี 2 ข้อ ต้องเข้าทั้งคู่
1. มีเงินได้ประเภทที่ 5–8 ตามมาตรา 40 แห่งประมวลรัษฎากร
- เงินได้ประเภทที่ 5 — ค่าเช่าทรัพย์สิน เช่น ให้เช่าบ้าน คอนโด ที่ดิน หรือรถยนต์
- เงินได้ประเภทที่ 6 — วิชาชีพอิสระ เช่น แพทย์ ทนายความ วิศวกร สถาปนิก นักบัญชี และประณีตศิลปกรรม
- เงินได้ประเภทที่ 7 — รับเหมาที่ผู้รับเหมาต้องจัดหาสัมภาระเอง เช่น รับเหมาก่อสร้าง หรือรับจัดงานอีเวนต์
- เงินได้ประเภทที่ 8 — ธุรกิจ การพาณิชย์ และรายได้อื่นที่ไม่เข้าประเภทข้างต้น เช่น ขายของออนไลน์ ร้านอาหาร เกษตรกรรม ฟรีแลนซ์ทั่วไป ยูทูบเบอร์ หรือรางวัลจากการชิงโชค
2. รายได้ครึ่งปีแรกถึงเกณฑ์ขั้นต่ำ
คนโสดต้องมีเงินได้ประเภท 40(5)–(8) รวมกันในช่วง ม.ค.–มิ.ย. เกิน 60,000 บาท ส่วนผู้ที่สมรสแล้ว ให้นับเงินได้ของทั้งสองฝ่ายรวมกัน เกิน 120,000 บาท
ข้อควรระวังคือ เกณฑ์นี้นับจาก รายได้ก่อนหักค่าใช้จ่าย ไม่ใช่กำไร ดังนั้นแม้ขายของออนไลน์แล้วขาดทุน แต่ยอดขายเกิน 60,000 บาท ก็ยังมีหน้าที่ต้องยื่น แม้สุดท้ายอาจไม่ต้องเสียภาษีเลยก็ตาม
ใครไม่ต้องยื่น
มนุษย์เงินเดือนที่มีรายได้ทางเดียวไม่ต้องยื่น เพราะเงินเดือนเป็นเงินได้ประเภท 40(1) ซึ่งไม่อยู่ในข่ายภาษีครึ่งปี เช่นเดียวกับผู้ที่มีเฉพาะดอกเบี้ย เงินปันผล หรือค่าลิขสิทธิ์ ซึ่งเป็นเงินได้ประเภท 40(2)–(4) ส่วนคนที่มีเงินได้ 40(5)–(8) แต่ยังไม่ถึงเกณฑ์ ก็ยื่นทีเดียวตอนสิ้นปีได้เลย
กรณีที่คนมักเข้าใจผิด
"เป็นพนักงานประจำ แต่รับงานฟรีแลนซ์เสริม ต้องยื่นไหม?" ต้องยื่น ถ้ารายได้ฟรีแลนซ์ครึ่งปีแรกเกิน 60,000 บาท โดยยื่นเฉพาะส่วนของฟรีแลนซ์เท่านั้น ไม่ต้องเอาเงินเดือนมารวม แต่ตอนสิ้นปีต้องนำทั้งสองส่วนไปรวมยื่น ภ.ง.ด.90 อีกครั้ง
กำหนดยื่น ภ.ง.ด.94 ปี 2569
ยื่นได้ตั้งแต่ 1 กรกฎาคมเป็นต้นไป โดยการยื่นแบบกระดาษที่สำนักงานสรรพากรพื้นที่สาขาหมดเขต 30 กันยายน 2569 ส่วนการยื่นออนไลน์ผ่าน efiling.rd.go.th ได้รับการขยายเวลาออกไปอีก 8 วัน คือถึง 8 ตุลาคม 2569 และหากวันสุดท้ายตรงกับวันหยุดราชการ จะเลื่อนเป็นวันทำการถัดไป
วิธีคำนวณภาษีครึ่งปี
ขั้นตอนหลักเหมือนภาษีเงินได้ทั่วไป แต่ใช้ตัวเลขของครึ่งปี
รายได้ 40(5)-(8) ครึ่งปีแรก
   – ค่าใช้จ่าย (เหมาหรือตามจริง)
   – ค่าลดหย่อน (กึ่งหนึ่ง)
   = เงินได้สุทธิ → คำนวณตามอัตราภาษีขั้นบันได 0–35%
การหักค่าใช้จ่าย
เงินได้ประเภทที่ 5 หักเหมาได้ 10–30% ขึ้นกับชนิดทรัพย์สินที่ให้เช่า ประเภทที่ 6 หักเหมาได้ 60% สำหรับวิชาชีพเวชกรรม และ 30% สำหรับวิชาชีพอื่น ประเภทที่ 7 หักเหมาได้ 60% ส่วนประเภทที่ 8 หักเหมาได้ 60% เฉพาะกิจการที่กฎหมายกำหนดไว้เท่านั้น นอกนั้นต้องหักตามจริง ทุกประเภทสามารถเลือกหักตามจริงได้หากมีหลักฐานครบถ้วน
ค่าลดหย่อนที่ใช้ได้
จุดที่คนพลาดมากที่สุดของ ภ.ง.ด.94 คือคิดว่า "ค่าลดหย่อนทุกตัวหารสอง" ซึ่งไม่จริง กฎหมายแบ่งเป็นสองกลุ่มที่ปฏิบัติต่างกันโดยสิ้นเชิง
กลุ่มที่ 1 — หักได้ครึ่งเดียว (เป็น "ค่าลดหย่อน" ตามมาตรา 47)
| รายการ | ทั้งปี | ครึ่งปี |
|---|---|---|
| ลดหย่อนส่วนตัว | 60,000 | 30,000 |
| คู่สมรสที่ไม่มีเงินได้ | 60,000 | 30,000 |
| บุตรคนแรก | 30,000 | 15,000 |
| บุตรคนที่ 2 ขึ้นไปที่เกิดตั้งแต่ปี 2561 | 60,000 | 30,000 |
| อุปการะบิดามารดา (คนละ) | 30,000 | 15,000 |
| อุปการะคนพิการ/ทุพพลภาพ (คนละ) | 60,000 | 30,000 |
| ประกันสังคม | ตามมาตราที่อยู่ | ครึ่งหนึ่งของเพดาน |
กลุ่มที่ 2 — ไม่ถูกหารครึ่ง (เป็น "ค่ายกเว้น" ตามกฎกระทรวง ฉบับที่ 126)
กลุ่มนี้ใช้ตามที่จ่ายจริงในช่วง ม.ค.–มิ.ย. โดยเพดานเท่ากับทั้งปี
- เบี้ยประกันสุขภาพบิดามารดา ไม่เกิน 15,000 บาท — เท่าทั้งปี ไม่หารครึ่ง
- เบี้ยประกันสุขภาพตนเอง ไม่เกิน 25,000 บาท — เท่าทั้งปี ไม่หารครึ่ง
- RMF, Thai ESG, ประกันบำนาญ — เพดานบาทเท่าทั้งปี แต่เพดานที่คิดเป็น % ของเงินได้จะเล็กลงเพราะเงินได้ครึ่งปีน้อยกว่า ทำให้คนส่วนใหญ่ติดเพดาน 30% ของเงินได้ก่อนเสมอ
- เงินบริจาค ไม่เกิน 10% ของเงินได้หลังหักค่าใช้จ่ายและค่าลดหย่อน
กรณีพิเศษที่ต้องบวกสองส่วน — ประกันชีวิตและดอกเบี้ยบ้าน
สองรายการนี้กฎหมายแบ่งเป็นสองท่อน ท่อนแรกเป็น "ลดหย่อน" จึงหารครึ่ง ท่อนที่สองเป็น "ยกเว้น" จึงไม่หาร
- เบี้ยประกันชีวิต — 10,000 บาทแรกเป็นลดหย่อน หารครึ่งเหลือ 5,000 ส่วนที่เกินขึ้นไปเป็นยกเว้น ได้เต็ม 90,000 รวมเพดานครึ่งปีจึงเป็น 95,000 บาท ไม่ใช่ 100,000
- ดอกเบี้ยเงินกู้ยืมเพื่อที่อยู่อาศัย — หลักเดียวกัน 5,000 + 90,000 = 95,000 บาท
เพดานรวมของประกันชีวิตกับประกันสุขภาพตนเองใช้โควตาก้อนเดียวกันคือ 95,000 บาท ไม่ใช่แยกกันคนละก้อน
รายการที่ใช้ใน ภ.ง.ด.94 ไม่ได้เลย
- กองทุนสำรองเลี้ยงชีพ (PVD)
- กบข.
- กองทุนสงเคราะห์ครูโรงเรียนเอกชน
ทั้งสามตัวหักไม่ได้แม้แต่บาทเดียว เพราะเงินสะสมมาจากเงินเดือนซึ่งเป็นเงินได้ 40(1) ที่ไม่ได้นำมายื่นในแบบครึ่งปีตั้งแต่แรก ในแบบ ภ.ง.ด.94 ตัวจริงจึงไม่มีช่องให้กรอก
หมายเหตุสำคัญเรื่อง SSF
SSF สิ้นสุดสิทธิลดหย่อนไปแล้วตั้งแต่ปีภาษี 2567 ตั้งแต่ปี 2568 เป็นต้นมาใช้ลดหย่อนไม่ได้อีก กองทุนที่มาแทนคือ Thai ESG ซึ่งมีเพดานและเงื่อนไขการถือครองคนละแบบ บทความเก่า ๆ จำนวนมากบนอินเทอร์เน็ตยังไม่ได้อัปเดตเรื่องนี้
สุดท้าย เงินได้สุทธิ 150,000 บาทแรกยังคงได้รับยกเว้นภาษีเหมือนเดิม ไม่ถูกหารครึ่ง
ตัวอย่างการคำนวณ
คุณเอ ปล่อยเช่าคอนโด ซึ่งเป็นเงินได้ประเภทที่ 5 มีรายได้ ม.ค.–มิ.ย. รวม 500,000 บาท ไม่มีค่าลดหย่อนอื่นนอกจากส่วนตัว เริ่มจากหักค่าใช้จ่ายเหมา 30% เท่ากับ 150,000 บาท เหลือ 350,000 บาท จากนั้นหักลดหย่อนส่วนตัว 30,000 บาท ได้เงินได้สุทธิ 320,000 บาท เมื่อคำนวณตามขั้นบันได 150,000 บาทแรกได้รับยกเว้น อีก 150,000 บาทถัดไปคิด 5% เป็นเงิน 7,500 บาท และอีก 20,000 บาทที่เหลือคิด 10% เป็นเงิน 2,000 บาท รวมภาษีที่ต้องชำระ 9,500 บาท
คุณบี รับเหมาก่อสร้าง ซึ่งเป็นเงินได้ประเภทที่ 7 มีรายได้ครึ่งปีแรก 300,000 บาท หักค่าใช้จ่ายเหมา 60% เท่ากับ 180,000 บาท เหลือ 120,000 บาท หักลดหย่อนส่วนตัว 30,000 บาท ได้เงินได้สุทธิ 90,000 บาท ซึ่งไม่เกิน 150,000 บาท จึงได้รับยกเว้นภาษีทั้งหมด แต่คุณบี ยังต้องยื่นแบบ ภ.ง.ด.94 อยู่ดี เพราะรายได้เกินเกณฑ์ 60,000 บาท
ถ้าไม่ยื่นจะเป็นอย่างไร
กรณีไม่ยื่นแบบภายในกำหนด มีค่าปรับอาญาไม่เกิน 2,000 บาท และหากมีภาษีที่ต้องชำระ จะถูกคิดเงินเพิ่มอีก 1.5% ต่อเดือนของภาษีที่ค้าง โดยเศษของเดือนนับเป็นหนึ่งเดือน เริ่มนับตั้งแต่วันพ้นกำหนด นอกจากนี้ยังอาจมีเบี้ยปรับเพิ่มเติมหากเจ้าหน้าที่ตรวจสอบพบว่ายื่นไม่ถูกต้อง
ที่สำคัญคือ แม้ไม่มีภาษีต้องชำระเลย แต่ถ้าเข้าเกณฑ์แล้วไม่ยื่นแบบ ก็ยังถือว่ามีความผิดฐานไม่ยื่นแบบอยู่ดี
วิธียื่น ภ.ง.ด.94
ช่องทางออนไลน์ ซึ่งสะดวกที่สุด เริ่มจากเข้า efiling.rd.go.th แล้วเข้าสู่ระบบด้วยเลขบัตรประชาชน เลือกเมนูยื่นแบบ แล้วเลือก ภ.ง.ด.94 จากนั้นกรอกข้อมูลรายได้แยกตามประเภท 40(5)–(8) เลือกวิธีหักค่าใช้จ่ายว่าจะหักเหมาหรือตามจริง กรอกค่าลดหย่อนให้ครบ ตรวจสอบยอดภาษี แล้วยืนยันการยื่น สุดท้ายชำระเงินผ่าน Internet Banking บัตรเครดิต ATM หรือเคาน์เตอร์เซอร์วิสที่ร่วมรายการ
ช่องทางกระดาษ ดาวน์โหลดแบบฟอร์มจากเว็บไซต์กรมสรรพากร หรือขอรับที่สำนักงานสรรพากรพื้นที่สาขาใกล้บ้าน
เทคนิควางแผนภาษีครึ่งปี
ทำบัญชีรายรับ-รายจ่ายตั้งแต่ต้นปี จะช่วยให้รู้ยอดจริงและไม่ตกใจตอนใกล้กำหนด ควบคู่กับการเก็บใบเสร็จค่าใช้จ่ายไว้ให้ครบ เพราะบางอาชีพหักตามจริงได้มากกว่าอัตราเหมา 60% ที่กฎหมายให้
นอกจากนี้ควรใช้สิทธิลดหย่อนตั้งแต่ครึ่งปีแรก เช่น ซื้อประกันสุขภาพหรือลงทุนใน RMF และ Thai ESG ตั้งแต่ต้นปี แทนที่จะไปกระจุกตัวช่วงปลายปี และควรประมาณการรายได้ทั้งปีล่วงหน้าแล้วกันเงินสำรองไว้จ่ายภาษี จะได้ไม่กระทบสภาพคล่อง
คำถามที่พบบ่อย
ขายของออนไลน์ต้องยื่น ภ.ง.ด.94 ไหม? ต้องยื่น เพราะเป็นเงินได้ประเภทที่ 8 หากยอดขายครึ่งปีแรกเกิน 60,000 บาท
ยื่นทีเดียวตอนสิ้นปีเลยได้ไหม? ไม่ได้ ถ้าเข้าเกณฑ์ต้องยื่นทั้งครึ่งปีและเต็มปี การข้ามไม่ยื่นครึ่งปีมีความผิดและต้องเสียเงินเพิ่ม
ยื่น ภ.ง.ด.94 แล้ว เงินที่จ่ายไปหายไปไหน? นำไปหักเป็นเครดิตภาษีตอนยื่น ภ.ง.ด.90 สิ้นปีได้เต็มจำนวน ถ้าจ่ายเกินก็ขอคืนได้
ถูกหักภาษี ณ ที่จ่ายไปแล้ว ยังต้องยื่นอีกไหม? ต้องยื่น โดยนำภาษีหัก ณ ที่จ่ายมาหักออกจากภาษีที่คำนวณได้ หากถูกหักไว้เกินก็ขอคืนได้
ยื่นผิด แก้ไขได้ไหม? ยื่นแบบเพิ่มเติมได้ หากยังอยู่ในกำหนดเวลาจะไม่มีค่าปรับ แต่หากเกินกำหนดอาจมีเงินเพิ่ม
สรุป
ภ.ง.ด.94 ไม่ใช่ภาษีตัวใหม่ แต่คือการแบ่งจ่ายภาษีเงินได้บุคคลธรรมดาออกเป็นสองรอบ ใครที่มีรายได้จากค่าเช่า วิชาชีพอิสระ รับเหมา หรือธุรกิจส่วนตัว เกิน 60,000 บาทในครึ่งปีแรก หรือ 120,000 บาทสำหรับคู่สมรส มีหน้าที่ต้องยื่นภายใน 30 กันยายน หรือ 8 ตุลาคมสำหรับการยื่นออนไลน์
การเตรียมเอกสารและทำบัญชีอย่างสม่ำเสมอตั้งแต่ต้นปี คือกุญแจสำคัญที่ทำให้การยื่นภาษีเป็นเรื่องง่าย และช่วยให้ใช้สิทธิลดหย่อนได้เต็มที่โดยไม่ตกหล่น
บทความนี้เป็นข้อมูลทั่วไปเพื่อการศึกษา กรณีมีข้อสงสัยเฉพาะรายควรปรึกษาผู้ทำบัญชีหรือสอบถามกรมสรรพากร สายด่วน 1161
แหล่งอ้างอิง
- กรมสรรพากร — rd.go.th (ความรู้เกี่ยวกับการยื่นแบบ ภ.ง.ด.94)
- ระบบยื่นแบบออนไลน์ efiling.rd.go.th
Tags: ภ.ง.ด.94, ภาษีครึ่งปี, ภาษีเงินได้บุคคลธรรมดา, ฟรีแลนซ์, ขายของออนไลน์, ยื่นภาษีออนไลน์, กรมสรรพากร
บทความนี้อ่านฟรี และ GigFlow ก็ใช้ฟรีทั้งหมด สนับสนุนค่าเซิร์ฟเวอร์ได้ที่นี่