ฟรีแลนซ์ไม่มีสวัสดิการ ควรมีประกันอะไรบ้าง เรียงตามลำดับ
ไม่มีประกันกลุ่ม ไม่มีกองทุนสำรองเลี้ยงชีพ ไม่มีวันลาป่วยที่ได้เงิน เรียงลำดับว่าควรมีอะไรก่อนถ้างบจำกัด และแต่ละอย่างลดภาษีได้เท่าไหร่
ตอนเป็นพนักงานประจำ คุณมีประกันกลุ่ม ประกันสังคม ม.33 และกองทุนสำรองเลี้ยงชีพ โดยไม่ต้องคิดอะไรเลย วันที่ลาออกมาเป็นฟรีแลนซ์ ทั้งหมดนี้หายไปพร้อมกัน และส่วนใหญ่ไม่รู้ตัวจนวันที่ต้องเข้าโรงพยาบาล
ปัญหาของฟรีแลนซ์ไม่ใช่แค่ค่ารักษา แต่คือ วันที่ป่วยคือวันที่ไม่มีรายได้ ไม่มีวันลาป่วยที่ได้เงินเดือน งานที่รับไว้อาจต้องคืนลูกค้า
บทความนี้ไม่ได้บอกว่าคุณต้องซื้อประกันทุกแบบ แต่จะเรียงให้ว่าถ้างบมีจำกัด ควรมีอะไรก่อน และแต่ละอย่างช่วยเรื่องภาษีได้แค่ไหน
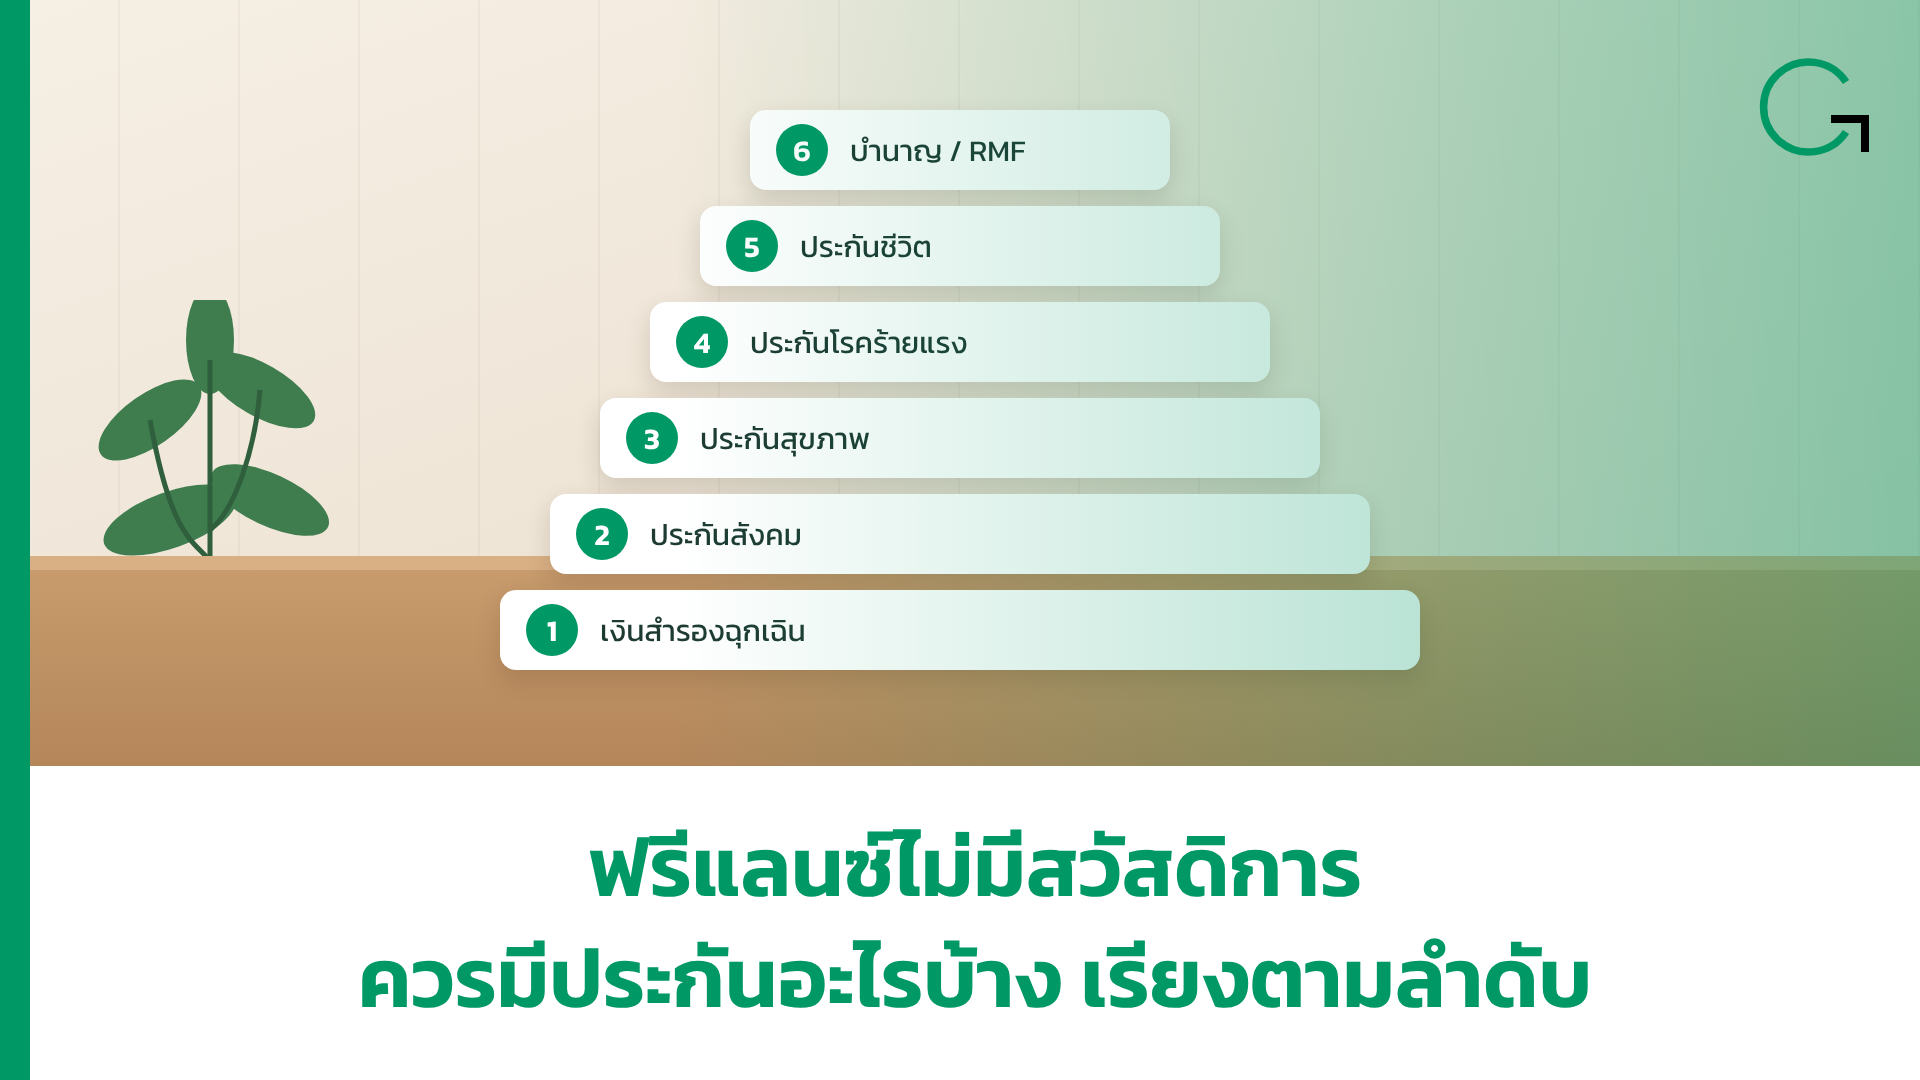
ลำดับที่ 1 — เงินสำรองฉุกเฉิน
ก่อนจะพูดเรื่องประกัน เงินสำรองฉุกเฉินมาก่อนเสมอ สำหรับฟรีแลนซ์ควรมีอย่างน้อย 6 เดือนของค่าใช้จ่าย มากกว่าพนักงานประจำ เพราะรายได้ไม่แน่นอน
ประกันช่วยเรื่องเหตุการณ์ใหญ่ แต่ช่วงที่งานหายสองสามเดือน ประกันไม่ได้จ่ายให้
ลำดับที่ 2 — ประกันสังคม
ถ้าเคยเป็นพนักงานประจำ สมัคร มาตรา 39 ภายใน 6 เดือนหลังลาออก จ่ายเดือนละ 432 บาท ยังได้สิทธิรักษาพยาบาลต่อ ถ้าไม่เคยหรือเลยกำหนดแล้ว ใช้ มาตรา 40 ได้ เดือนละ 70–300 บาท
นี่คือความคุ้มครองที่ถูกที่สุดที่คุณหาได้
| ลดหย่อนได้ปีละ | |
|---|---|
| ม.39 | 5,184 |
| ม.40 ทางเลือกที่ 3 | 3,600 |
ลำดับที่ 3 — ประกันสุขภาพ
ค่ารักษาพยาบาลคือความเสี่ยงที่ทำให้เงินเก็บหายเร็วที่สุด ผ่าตัดครั้งเดียวในโรงพยาบาลเอกชนอาจเป็นหลักแสน
ถ้างบน้อย ให้มองหาแบบที่ คุ้มครองผู้ป่วยใน ก่อน เพราะเป็นก้อนใหญ่ ส่วนผู้ป่วยนอกค่อยเพิ่มทีหลัง
ลดหย่อนภาษีได้สูงสุด 25,000 บาท ต่อปี รวมกับประกันชีวิตไม่เกิน 100,000
ลำดับที่ 4 — ประกันโรคร้ายแรง
ประกันสุขภาพจ่ายค่ารักษา แต่โรคร้ายแรงอย่างมะเร็งทำให้คุณทำงานไม่ได้หลายเดือน ประกันโรคร้ายแรงจ่ายเป็น เงินก้อน เมื่อตรวจพบ คุณเอาไปใช้จ่ายระหว่างหยุดงานได้
สำหรับฟรีแลนซ์ที่ไม่มีเงินเดือนระหว่างรักษาตัว ข้อนี้สำคัญกว่าที่หลายคนคิด
ใช้สิทธิในช่องประกันสุขภาพเดียวกัน คือรวมกับประกันสุขภาพไม่เกิน 25,000
ลำดับที่ 5 — ประกันชีวิต (ถ้ามีคนที่ต้องดูแล)
ประกันชีวิตจ่ายให้คนข้างหลังเมื่อคุณเสียชีวิต ถ้าคุณยังไม่มีใครพึ่งพารายได้ของคุณ ข้อนี้รอได้
แต่ถ้าคุณดูแลพ่อแม่ มีลูก หรือมีหนี้บ้านที่คู่สมรสต้องรับต่อ ประกันชีวิตควรขึ้นมาอยู่ลำดับต้น ๆ
ลดหย่อนได้สูงสุด 100,000 บาท ต้องเป็นสัญญา 10 ปีขึ้นไป
ลำดับที่ 6 — ประกันบำนาญ หรือ RMF
เมื่อความคุ้มครองพื้นฐานครบแล้ว ค่อยคิดเรื่องเกษียณ ฟรีแลนซ์ไม่มีกองทุนสำรองเลี้ยงชีพ ต้องออมเอง
ประกันบำนาญให้ตัวเลขแน่นอนแต่ผูกมัดกว่า RMF ยืดหยุ่นกว่าแต่ผันผวนตามตลาด ลดหย่อนได้รวมกันไม่เกิน 500,000
ตารางสรุป
| ลำดับ | สิ่งที่ควรมี | ลดหย่อนได้ |
|---|---|---|
| 1 | เงินสำรอง 6 เดือน | — |
| 2 | ประกันสังคม ม.39 / ม.40 | 5,184 / 3,600 |
| 3 | ประกันสุขภาพ (ผู้ป่วยใน) | รวมกับข้อ 4 ไม่เกิน 25,000 |
| 4 | ประกันโรคร้ายแรง | รวมกับข้อ 3 ไม่เกิน 25,000 |
| 5 | ประกันชีวิต | 100,000 (รวมกับข้อ 3–4) |
| 6 | บำนาญ / RMF | รวมไม่เกิน 500,000 |
ซื้อประกันเพราะความเสี่ยงของคุณ ไม่ใช่เพราะเพดานลดหย่อนยังเหลือ
ภาษีเป็นผลพลอยได้ ไม่ใช่เหตุผลหลัก
ภาษีที่ประหยัดได้จากเบี้ยประกันเท่ากับเบี้ยคูณอัตราภาษีขั้นที่คุณอยู่ ฟรีแลนซ์ส่วนใหญ่อยู่ขั้น 5–15% หมายความว่าเบี้ย 10,000 บาท ได้ภาษีคืน 500–1,500 บาท
ที่เหลือคือค่าความคุ้มครองที่คุณจ่ายจริง ถ้าคุณไม่ต้องการความคุ้มครองนั้น การซื้อเพื่อลดภาษีอย่างเดียวไม่คุ้ม
สามอย่างที่ควรจำ
- เงินสำรองกับประกันสังคมมาก่อน ถูกที่สุดและครอบคลุมพื้นฐาน
- ประกันสุขภาพผู้ป่วยในกับโรคร้ายแรง ป้องกันเหตุการณ์ที่ทำให้เงินเก็บหายเร็วที่สุด
- ประกันชีวิตสำคัญเมื่อมีคนพึ่งพารายได้ของคุณ ถ้ายังไม่มี รอได้
เช็กของตัวเองตอนนี้
- ดูว่าเงินสำรองของคุณพอใช้กี่เดือน
- เช็กสถานะประกันสังคมในแอปหรือเว็บไซต์ประกันสังคม
- ถ้ามีประกันสุขภาพอยู่แล้ว ดูวงเงินผู้ป่วยในต่อครั้ง เทียบกับค่ารักษาของโรงพยาบาลที่คุณจะไปจริง
- เขียนรายชื่อคนที่พึ่งพารายได้ของคุณ ถ้ามี ให้คิดเรื่องประกันชีวิต
- รวมเบี้ยทั้งหมดต่อปี ดูว่าจ่ายไหวแม้ปีที่รายได้ตก
ถ้าอยากให้ช่วยดูว่าความคุ้มครองที่มีอยู่ขาดตรงไหน หรืออยากเทียบแผนประกันสุขภาพ ดูได้ที่ Nut Planner และลองคำนวณว่าเบี้ยจะลดภาษีได้เท่าไหร่ด้วย เครื่องคำนวณภาษี เว็บนี้เป็นของผู้เขียน ซึ่งเป็นตัวแทนประกันชีวิตของเมืองไทยประกันชีวิต (ใบอนุญาตเลขที่ 6801069894)
ส่วนใน GigFlow คุณบันทึกรายได้ ใบ 50 ทวิ และค่าลดหย่อนจากประกันไว้ที่เดียวได้ แอปจะคำนวณภาษีประมาณการให้ทั้งปี
อ้างอิง
- ร้อยเรื่องลดหย่อน: ค่าลดหย่อนประกันชีวิต ประกันชีวิตแบบบำนาญ ประกันสุขภาพ — กรมสรรพากร
- สำนักงานประกันสังคม
- สิทธิประโยชน์ทางภาษีของการประกันชีวิต — สำนักงาน คปภ.
บทความนี้เป็นข้อมูลทั่วไปเพื่อความเข้าใจ ไม่ใช่คำแนะนำทางภาษี กรณีที่ซับซ้อนควรปรึกษาผู้ทำบัญชีหรือกรมสรรพากรโดยตรง
บทความนี้อ่านฟรี และ GigFlow ก็ใช้ฟรีทั้งหมด สนับสนุนค่าเซิร์ฟเวอร์ได้ที่นี่