รับงานต่างประเทศ Upwork Fiverr ไม่โอนเข้าไทย ไม่ต้องเสียภาษีจริงไหม
ฟรีแลนซ์ที่นั่งทำงานในไทยให้ลูกค้าต่างประเทศ ต้องเสียภาษีเต็มจำนวนแม้เงินไม่ได้โอนเข้าไทย อธิบายความต่างกับกฎเงินได้จากต่างประเทศ วิธีแปลงค่าเงิน ค่าธรรมเนียมแพลตฟอร์ม และการกันเงินไว้จ่ายภาษี
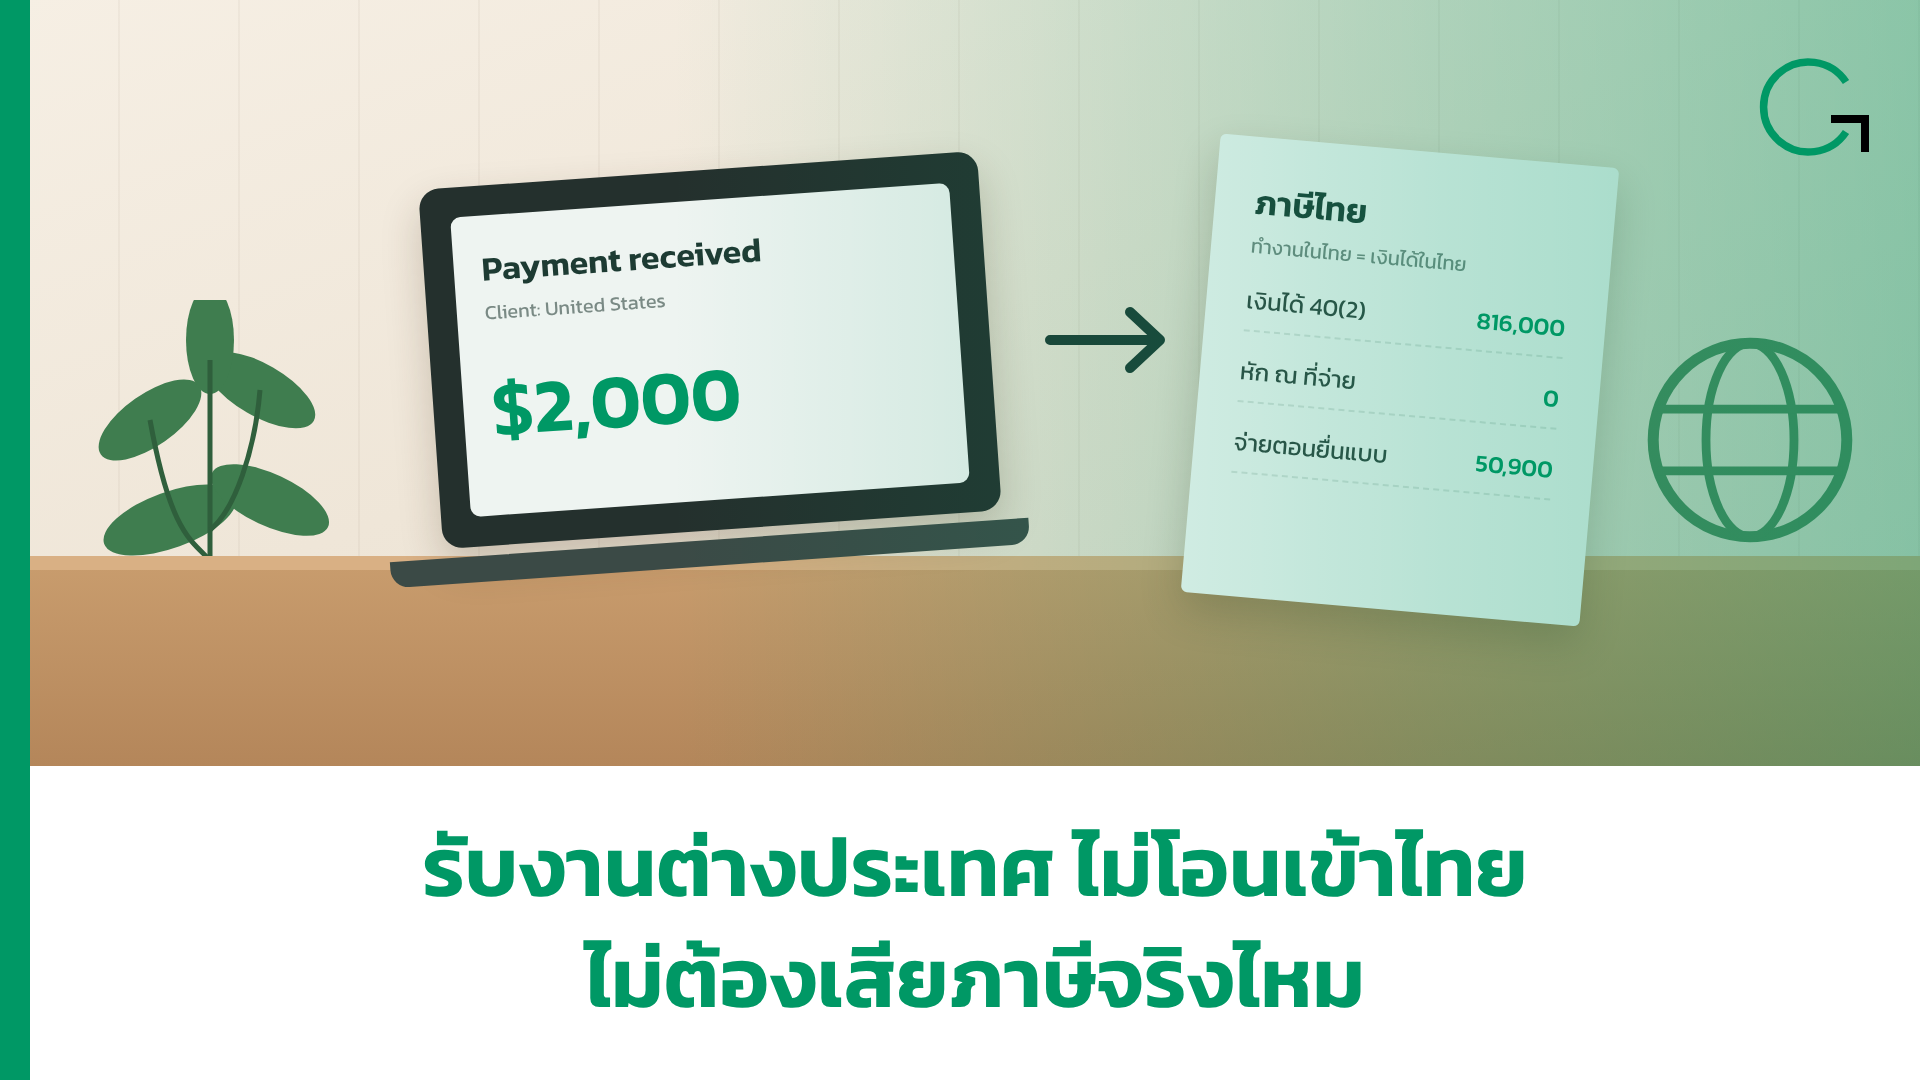
คุณรับงานผ่าน Upwork หรือ Fiverr ลูกค้าอยู่อเมริกา เงินเข้า PayPal หรือ Payoneer เป็นดอลลาร์ ไม่มีใครออกใบ 50 ทวิให้ ไม่มีใครหักภาษี 3% แล้วคุณก็เคยอ่านเจอว่า "ถ้าไม่โอนเงินเข้าไทย ก็ไม่ต้องเสียภาษี"
ถ้าคุณนั่งทำงานอยู่ในไทย ประโยคนั้นใช้กับคุณไม่ได้ และเป็นความเข้าใจผิดที่ทำให้ฟรีแลนซ์หลายคนไม่ได้ยื่นรายได้ก้อนนี้มาหลายปี
เงินได้จากต่างประเทศ กับ เงินได้จากแหล่งในไทย
กฎหมายภาษีไทยแยกเงินได้เป็นสองแบบ และกฎของสองแบบนี้ต่างกันมาก
| เงินได้จากแหล่งในไทย | เงินได้จากต่างประเทศ | |
|---|---|---|
| ดูจากอะไร | งานทำที่ไหน | งานหรือทรัพย์สินอยู่ต่างประเทศ |
| ต้องโอนเข้าไทยก่อนไหม | ไม่ต้อง เสียภาษีเต็มจำนวน | เสียเมื่อนำเข้าไทย ตามเงื่อนไข |
ถ้าคุณ นั่งทำงานในไทย เงินได้นั้นคือเงินได้จากแหล่งในไทย ไม่ว่าลูกค้าจะอยู่ประเทศไหน และไม่ว่าเงินจะเข้าบัญชีที่ไหน
ประมวลรัษฎากร มาตรา 41 วรรคหนึ่ง เขียนไว้ว่าเงินได้จากหน้าที่งานที่ทำในประเทศไทย ต้องเสียภาษี ไม่ว่าเงินได้นั้นจะจ่ายในหรือนอกประเทศ
กฎ "นำเงินเข้าไทยปีไหนเสียภาษีปีนั้น" ที่มีข่าวช่วงปี 2567 มาจากคำสั่งกรมสรรพากรที่ ป.161/2566 และ ป.162/2566 ซึ่งใช้กับ เงินได้จากต่างประเทศ เช่น เงินปันผลจากหุ้นต่างประเทศ หรือค่าจ้างจากงานที่ไปทำในต่างประเทศ ไม่ใช่งานที่คุณนั่งทำอยู่ที่บ้านในกรุงเทพ
เงินได้ก้อนนี้เป็นประเภทไหน
ขึ้นกับลักษณะงาน ไม่ใช่ชื่อแพลตฟอร์ม
| ลักษณะรายได้ | ประเภทเงินได้ที่มักใช้ |
|---|---|
| รับจ้างทำงานให้ลูกค้า (ออกแบบ เขียนโค้ด แปล ตัดต่อ) | 40(2) |
| ขายเทมเพลต ขายสินค้าดิจิทัล รายได้โฆษณา | 40(8) |
ถ้าไม่แน่ใจ ให้ดูว่าคุณ "รับทำงานให้คนใดคนหนึ่ง" หรือ "ทำธุรกิจขายของให้ใครก็ได้" แบบแรกมักเป็น 40(2) แบบหลังมักเป็น 40(8) กรณีที่ก้ำกึ่งควรถามผู้ทำบัญชีหรือสรรพากรพื้นที่
ถ้าเป็น 40(8) ต้องยื่น ภ.ง.ด.94 ครึ่งปี ด้วย ส่วน 40(2) ไม่ต้อง
สิ่งที่ต่างจากรับงานลูกค้าไทย
ไม่มีใครหักภาษีไว้ให้
ลูกค้าไทยที่เป็นนิติบุคคลจะหักภาษี ณ ที่จ่าย 3% แล้วออกใบ 50 ทวิ ภาษีที่ถูกหักไว้จะนำมาหักออกตอนยื่นแบบ ลูกค้าต่างประเทศไม่ทำแบบนี้ คุณจะต้องจ่ายภาษีทั้งก้อนตอนยื่นแบบต้นปีถัดไป
ต้องแปลงเป็นเงินบาทเอง
ทุกยอดที่ได้รับต้องแปลงเป็นเงินบาท วิธีที่ตรวจสอบได้ง่ายคือใช้อัตราแลกเปลี่ยนของธนาคารแห่งประเทศไทย ณ วันที่ได้รับเงิน หรือใช้อัตราที่ธนาคารแลกให้จริงตอนเงินเข้าบัญชี เลือกวิธีเดียวแล้วใช้ทั้งปี และเก็บหลักฐานไว้
ค่าธรรมเนียมแพลตฟอร์มไม่ได้ลดเงินได้
ถ้างานราคา 1,000 ดอลลาร์ แพลตฟอร์มหักค่าธรรมเนียม 10% คุณได้จริง 900 เงินได้ที่ต้องยื่นคือ 1,000 ส่วน 100 ที่ถูกหักไปคือค่าใช้จ่าย ถ้าคุณเลือกหักค่าใช้จ่ายแบบเหมา ค่าธรรมเนียมนี้รวมอยู่ในก้อนเหมาแล้ว หักซ้ำไม่ได้
ภาษีที่ถูกหักในต่างประเทศ
บางแพลตฟอร์ม เช่น YouTube อาจหักภาษีของประเทศต้นทางไว้ก่อน ภาษีก้อนนี้จะใช้เครดิตในไทยได้หรือไม่ ขึ้นกับอนุสัญญาภาษีซ้อนระหว่างไทยกับประเทศนั้น และประเภทของรายได้ เป็นกรณีที่ควรถามผู้ทำบัญชี
ตัวอย่าง: เงินดอลลาร์กลายเป็นภาษีเท่าไหร่
สมมติคุณรับงานออกแบบผ่าน Upwork เดือนละ 2,000 ดอลลาร์ ทั้งปี 24,000 ดอลลาร์ แปลงที่อัตราเฉลี่ย 34 บาท ไม่มีค่าลดหย่อนอื่นนอกจากค่าลดหย่อนส่วนตัว
| รายการ | จำนวน |
|---|---|
| เงินได้ 40(2) | 816,000 |
| หักค่าใช้จ่าย 50% ไม่เกิน 100,000 | −100,000 |
| ค่าลดหย่อนส่วนตัว | −60,000 |
| เงินได้สุทธิ | 656,000 |
| ภาษีที่ต้องเสีย | 50,900 |
| ภาษีที่ถูกหักไว้แล้ว | 0 |
| ต้องจ่ายเพิ่มตอนยื่นแบบ | 50,900 |
ถ้ารายได้เท่ากันนี้มาจากลูกค้าไทยที่หัก 3% คุณจะถูกหักไว้แล้วระหว่างปี 24,480 บาท ตอนยื่นแบบจ่ายเพิ่มแค่ 26,420
เงินภาษีก้อนเดียวกัน แต่ถ้ารับงานต่างประเทศ ภาษีทั้งหมดจะมาเรียกเก็บทีเดียวตอนต้นปี ถ้าไม่ได้กันเงินไว้ จะเป็นเรื่องใหญ่
สามอย่างที่ควรจำ
- นั่งทำงานในไทย = เงินได้จากแหล่งในไทย เสียภาษีเต็มจำนวน ไม่ว่าเงินจะเข้าบัญชีไหน
- ยื่นเงินได้ก่อนหักค่าธรรมเนียมแพลตฟอร์ม แล้วค่อยหักค่าใช้จ่าย
- ไม่มีใครหักภาษีไว้ให้ กันเงินไว้จ่ายภาษีเองทุกเดือน
เตรียมตัวยังไง
- ทุกครั้งที่ได้รับเงิน จดวันที่ ยอดเงินสกุลต่างประเทศ อัตราแลกเปลี่ยน และยอดเงินบาท
- โหลดรายงานรายได้ประจำปีจากแพลตฟอร์มเก็บไว้ (Upwork, Fiverr, YouTube มีให้โหลดทั้งหมด)
- แยกยอดค่าธรรมเนียมแพลตฟอร์มออกมา ถ้าคิดจะหักค่าใช้จ่ายตามจริง
- กันเงินไว้ทุกเดือน ราว 5–10% ของรายได้ ขึ้นกับว่าทั้งปีคุณน่าจะอยู่ขั้นภาษีไหน
- ถ้าเป็นรายได้ 40(8) อย่าลืมยื่น ภ.ง.ด.94 ครึ่งปี
- ถ้าปีก่อน ๆ ไม่ได้ยื่นรายได้ก้อนนี้ ควรยื่นเพิ่มเติมเองก่อนถูกเรียกตรวจ จะเสียภาษีพร้อมเงินเพิ่มเดือนละ 1.5% ซึ่งเบากว่ากรณีที่สรรพากรตรวจเจอเองและประเมินเบี้ยปรับเพิ่ม
ใน GigFlow คุณบันทึกรายได้จากลูกค้าต่างประเทศไว้รวมกับรายได้จากลูกค้าไทยได้ แอปจะรวมเงินได้ทั้งปีและประมาณภาษีที่ต้องจ่ายให้ คุณจะรู้ล่วงหน้าว่าต้องกันเงินไว้เท่าไหร่ ก่อนถึงเดือนมีนาคม
อ้างอิง
- ประมวลรัษฎากร มาตรา 41 วรรคหนึ่ง — เงินได้จากหน้าที่งานที่ทำในประเทศไทย
- คำสั่งกรมสรรพากรที่ ป.161/2566 และ ป.162/2566 — เงินได้จากต่างประเทศ
- เตือนค่าปรับและเงินเพิ่ม กรณียื่นแบบเกินกำหนด — กรมสรรพากร
บทความนี้เป็นข้อมูลทั่วไปเพื่อความเข้าใจ ไม่ใช่คำแนะนำทางภาษี กรณีที่ซับซ้อนควรปรึกษาผู้ทำบัญชีหรือกรมสรรพากรโดยตรง
บทความนี้อ่านฟรี และ GigFlow ก็ใช้ฟรีทั้งหมด สนับสนุนค่าเซิร์ฟเวอร์ได้ที่นี่