รับงานนอกแต่โดนหัก 3%: สรุปเรื่องภาษีที่ฟรีแลนซ์ต้องรู้ ก่อนถูกย้อนหลัง
ฟรีแลนซ์โดนหักภาษี ณ ที่จ่าย 3% ทุกครั้งที่รับงาน แต่หลายคนไม่รู้ว่ายังต้องยื่นภาษีอีกรอบ ไม่งั้นเสี่ยงถูกเรียกเก็บย้อนหลังพร้อมเบี้ยปรับ
หลายคนรับงานฟรีแลนซ์แล้วเห็นตัวเลขในสลิปโอนเงินน้อยกว่าที่ตกลงไว้ พอถามไปก็ได้คำตอบว่า "หัก 3% ค่ะ" แล้วก็จบแค่นั้น หลายคนเข้าใจว่าหัก 3% ไปแล้วคือจบเรื่องภาษี ไม่ต้องทำอะไรต่อ
ความเข้าใจแบบนี้แหละที่อันตราย เพราะการหัก 3% เป็นแค่ "ครึ่งแรก" ของภาระภาษี ส่วนอีกครึ่งคือหน้าที่ที่ฟรีแลนซ์ต้องยื่นภาษีเองทุกปี ถ้าไม่ทำ ความเสี่ยงไม่ใช่แค่เสียภาษีเพิ่ม แต่รวมถึงถูกเรียกเก็บย้อนหลังหลายปีพร้อมเบี้ยปรับ
บทความนี้อธิบายว่า 3% ที่โดนหักคืออะไร ทำไมยังต้องยื่นภาษีอีก และมีอะไรที่ทำให้ฟรีแลนซ์เสี่ยงโดนภาษีย้อนหลังบ้าง
หัก 3% คืออะไร ทำไมถึงโดน
เมื่อฟรีแลนซ์รับงานจากลูกค้าที่เป็นนิติบุคคล เช่น บริษัท ห้างหุ้นส่วน หรือหน่วยงานราชการ ลูกค้าฝั่งนั้นมีหน้าที่ หักภาษี ณ ที่จ่าย ก่อนโอนเงินให้ แล้วนำส่งให้กรมสรรพากรแทนคุณ
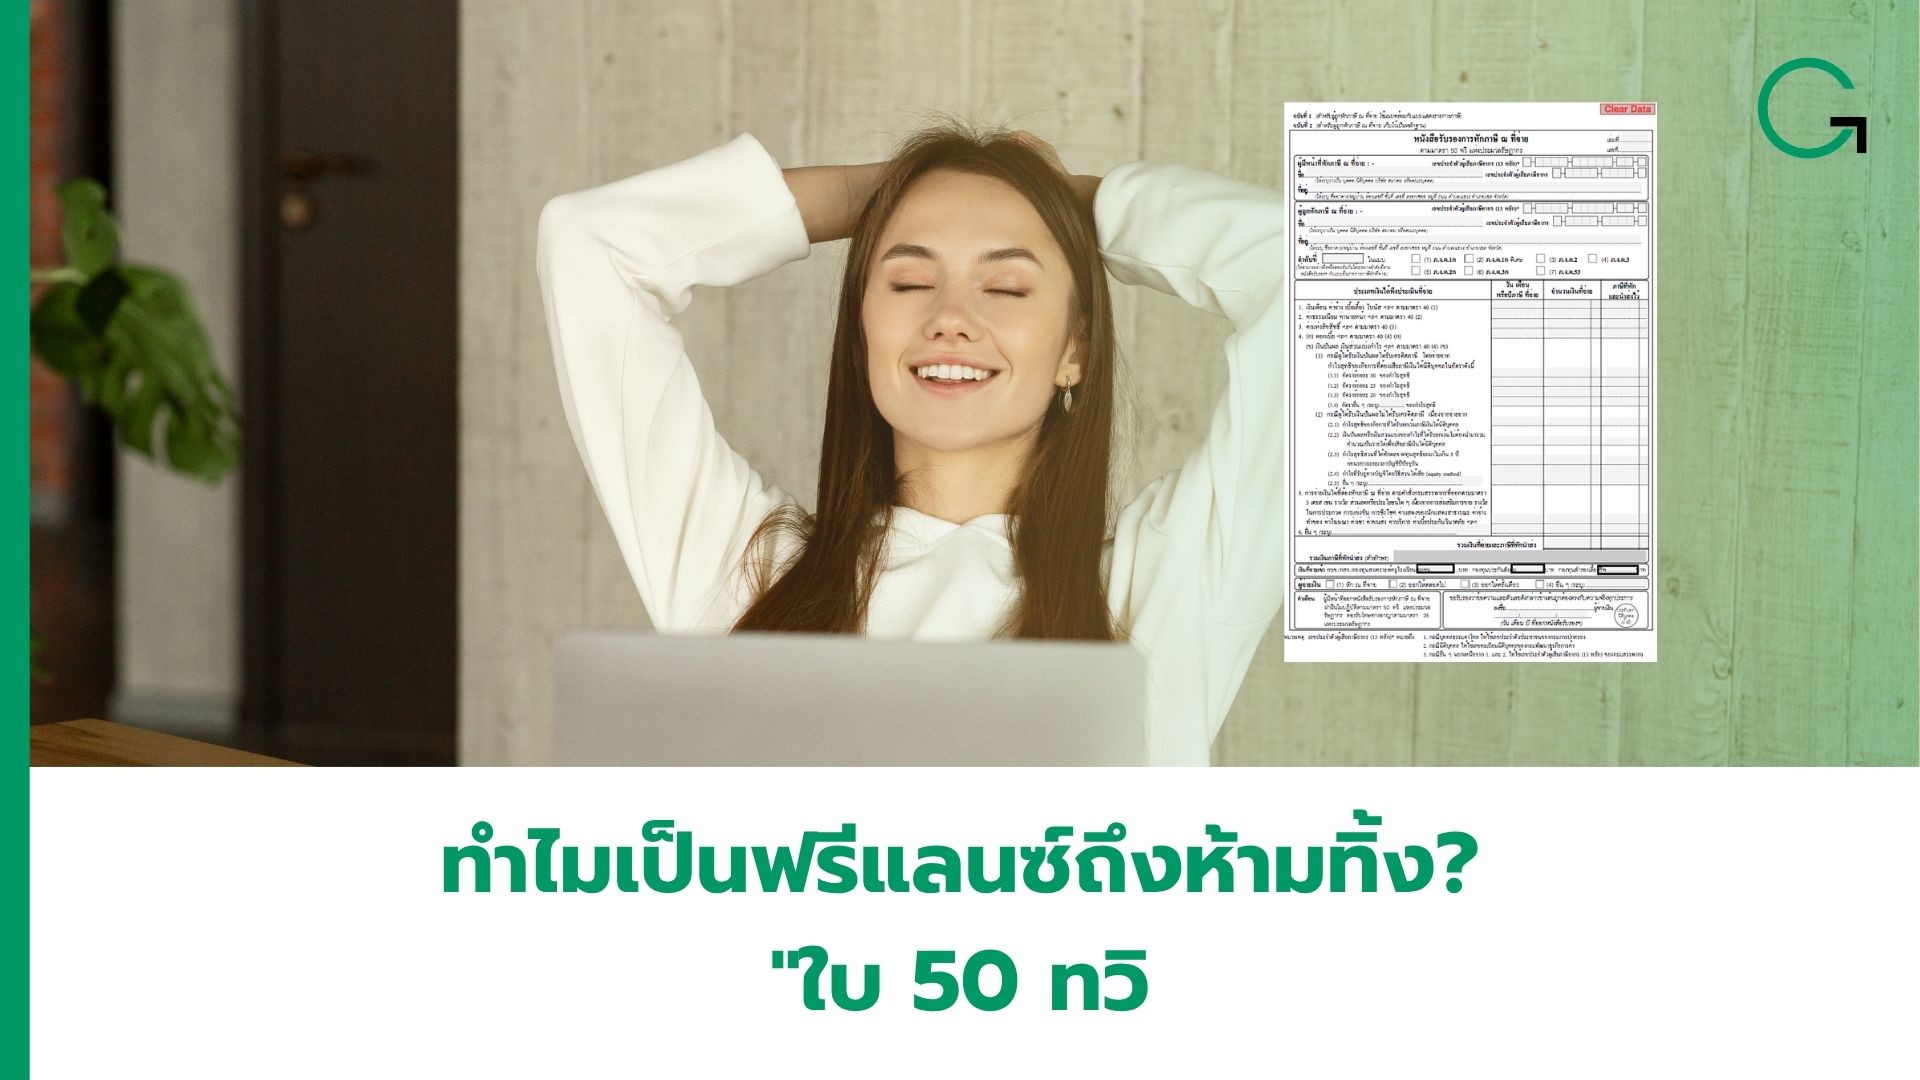
ตัวอย่างเช่น ถ้าออกใบแจ้งหนี้ค่าตัดต่อวิดีโอ 10,000 บาท ลูกค้าจะหักไว้ 300 บาท โอนให้จริง 9,700 บาท พร้อมออก หนังสือรับรองการหักภาษี ณ ที่จ่าย หรือที่เรียกกันติดปากว่า "ใบ 50 ทวิ" ให้เก็บไว้
จุดที่หลายคนไม่รู้คือ อัตรา 3% นี้ไม่ได้มีกฎหมายกำหนดตายตัว แต่เป็นอัตราที่ใช้กันแพร่หลายในทางปฏิบัติสำหรับค่าจ้างทำงานให้บุคคลธรรมดา เพราะสะดวกกว่าการคำนวณตามขั้นบันไดภาษีทุกครั้งที่จ่ายเงิน ไม่ว่าอัตราจะออกมาต่างกันเล็กน้อยในแต่ละที่ หลักการสำคัญคือเงินที่ถูกหักไปนี้ ยังเป็นสิทธิของคุณอยู่ ไม่ได้หายไปไหน
หัก 3% แล้ว จบเรื่องภาษีเลยไหม
ไม่จบ เงิน 3% ที่ถูกหักเป็นเพียง การจ่ายภาษีล่วงหน้า เท่านั้น ไม่ใช่ภาษีเต็มจำนวนที่ต้องเสียจริง เพราะภาษีเงินได้บุคคลธรรมดาคำนวณจาก "รายได้สุทธิทั้งปี" หลังหักค่าใช้จ่ายและค่าลดหย่อน แล้วคิดตามอัตราขั้นบันได ซึ่งอาจมากกว่าหรือน้อยกว่า 3% ก็ได้
ถ้าคำนวณแล้วภาษีที่ต้องจ่ายจริงมากกว่า 3% ที่โดนหักไป ต้องจ่ายส่วนต่างเพิ่ม แต่ถ้าน้อยกว่า สามารถขอคืนภาษีได้ โดยนำใบ 50 ทวิ ไปใช้เป็น เครดิตภาษี ตอนยื่นแบบประจำปี
ทำไมฟรีแลนซ์ยังต้องยื่นภาษีเองอีกรอบ
ฟรีแลนซ์ไม่มีนายจ้างหักภาษีสรุปให้ตอนสิ้นปีเหมือนพนักงานประจำ จึงต้องรวบรวมรายได้ทั้งปีและยื่นแบบเองใน 2 จังหวะ
รอบครึ่งปี (ภ.ง.ด.94) ถ้ารายได้จากงานฟรีแลนซ์ในช่วงมกราคม–มิถุนายน เกิน 60,000 บาท ต้องยื่นภายใน 30 กันยายน หรือ 8 ตุลาคมสำหรับยื่นออนไลน์
รอบเต็มปี (ภ.ง.ด.90) ต้องยื่นทุกปีภายใน 31 มีนาคมของปีถัดไป โดยนำรายได้ทั้งปีมาคำนวณอีกครั้ง แล้วนำภาษีที่จ่ายไปแล้วทั้งจากการหัก 3% และจากการยื่นครึ่งปี มาหักลบเป็นเครดิต
เกณฑ์ที่ต้องยื่นคือมีรายได้เกิน 60,000 บาทต่อปีสำหรับคนโสด (หรือประมาณเดือนละ 5,000 บาทขึ้นไป) ซึ่งฟรีแลนซ์ส่วนใหญ่เข้าเกณฑ์นี้อยู่แล้วตั้งแต่งานแรก ๆ
ถ้าไม่มีใบ 50 ทวิ ครบทุกใบล่ะ
ยังต้องยื่นอยู่ดี เพราะหน้าที่ยื่นภาษีมาจาก "การมีรายได้" ไม่ใช่มาจาก "การมีใบ 50 ทวิ" ให้รวบรวมรายได้จากหลักฐานอื่นแทน เช่น ใบแจ้งหนี้ที่ออกเอง หรือประวัติการโอนเงินเข้าบัญชี
ทำไมถึงมีคำว่า "ก่อนถูกย้อนหลัง"
หลายปีที่ผ่านมา ธนาคารและผู้ให้บริการทางการเงินมีหน้าที่ตามกฎหมายที่ต้องรายงานข้อมูลบัญชีบางประเภทให้กรมสรรพากร มาตรการนี้เรียกกันทั่วไปว่า ภาษี e-Payment ซึ่งไม่ใช่ภาษีตัวใหม่ แต่เป็นการส่งข้อมูลเพื่อให้สรรพากรใช้ตรวจสอบ
เงื่อนไขที่ธนาคารต้องรายงานคือ บัญชีที่มีการฝากหรือรับโอนเงินตั้งแต่ 3,000 ครั้งขึ้นไปต่อปี ไม่ว่ายอดเงินเท่าไหร่ หรือมีการฝากรับโอนตั้งแต่ 400 ครั้งขึ้นไป และยอดรวมทั้งปีเกิน 2 ล้านบาท โดยต้องเข้าเงื่อนไขทั้งจำนวนครั้งและยอดเงินพร้อมกัน และนับแยกเป็นรายธนาคาร ไม่ได้เอาหลายบัญชีหลายธนาคารมารวมกัน
ฟรีแลนซ์ที่รับงานถี่ ๆ ผ่านการโอนเงินหลายรอบต่อเดือน จึงมีโอกาสเข้าเงื่อนไขนี้ได้ไม่ยาก โดยเฉพาะคนที่รับงานจากหลายเจ้าและให้ลูกค้าโอนเข้าบัญชีเดียวกันตลอด
ข้อมูลที่ถูกส่งไปไม่ได้แปลว่าโดนเรียกเก็บภาษีทันที แต่สรรพากรจะนำไปเทียบกับสิ่งที่คุณยื่นแบบไว้ ถ้ายื่นภาษีถูกต้องตามรายได้จริงอยู่แล้ว ก็ไม่มีอะไรน่ากังวล แต่ถ้าไม่เคยยื่นเลย หรือยื่นรายได้ต่ำกว่าความเป็นจริง ตรงนี้แหละที่เป็นจุดเริ่มต้นของการถูกเรียกตรวจ
ถ้าถูกเรียกตรวจ จะเจออะไรบ้าง
ความรุนแรงขึ้นอยู่กับพฤติกรรมการยื่นภาษีที่ผ่านมา
ยื่นแบบตรงเวลาแต่คำนวณผิด จ่ายภาษีไม่ครบ ต้องจ่ายภาษีส่วนที่ขาดพร้อมเบี้ยปรับ 0.5–1 เท่าของภาษีที่ขาด และเงินเพิ่มอีก 1.5% ต่อเดือน นับตั้งแต่วันพ้นกำหนดยื่นแบบจนถึงวันที่จ่ายครบ
ไม่ยื่นแบบเลยทั้งที่มีรายได้ถึงเกณฑ์ นอกจากภาษีที่ต้องจ่ายเต็มจำนวนแล้ว ยังมีเบี้ยปรับ 1–2 เท่าของภาษีที่ต้องจ่าย เงินเพิ่ม 1.5% ต่อเดือนเช่นกัน และมีโทษปรับทางอาญาสูงสุด 2,000 บาท
เจตนาหลีกเลี่ยงภาษีอย่างชัดเจน เช่น ปกปิดรายได้ทั้งที่รู้อยู่แล้วว่าต้องยื่น มีทั้งเบี้ยปรับสูงสุด 2 เท่า เงินเพิ่ม 1.5% ต่อเดือน และโทษทางอาญาที่รุนแรงขึ้นตามกฎหมาย
ส่วนระยะเวลาที่สรรพากรมีสิทธิย้อนไปตรวจสอบนั้น ถ้ายื่นแบบไว้แล้วแต่ข้อมูลผิดพลาด ตรวจสอบย้อนหลังได้ไม่เกิน 2 ปีนับจากวันยื่นแบบ แต่ถ้าสงสัยว่าจงใจหลีกเลี่ยงภาษี ขยายเป็นไม่เกิน 5 ปี และกรณีที่รุนแรงที่สุดคือ ไม่เคยยื่นแบบเลย ซึ่งสรรพากรมีสิทธิเรียกเก็บย้อนหลังได้ถึง 10 ปี ตามอายุความทั่วไปของสิทธิเรียกร้องของรัฐ
ตัวเลข 10 ปีนี้เองที่ทำให้ฟรีแลนซ์ที่ไม่เคยยื่นภาษีมาหลายปีเสี่ยงเจอยอดเรียกเก็บก้อนใหญ่ เพราะเงินเพิ่ม 1.5% ต่อเดือนสะสมไปเรื่อย ๆ ตลอดหลายปีที่ไม่ได้ยื่น
สิ่งที่ฟรีแลนซ์ควรทำเพื่อไม่ให้เสี่ยง
เก็บใบ 50 ทวิ ทุกใบ เป็นหลักฐานว่าถูกหักภาษีไปแล้วเท่าไหร่ ใช้เป็นเครดิตตอนยื่นแบบ ไม่ต้องเสียภาษีซ้ำซ้อน
บันทึกรายได้ทุกงาน แม้ลูกค้าไม่หักภาษี งานที่ลูกค้าเป็นบุคคลธรรมดาหรือจ่ายผ่านแพลตฟอร์มต่างประเทศมักไม่มีการหัก ณ ที่จ่าย แต่รายได้ส่วนนี้ก็ยังต้องนำมารวมคำนวณภาษีเหมือนกัน
ยื่นแบบให้ครบทั้งสองรอบ ภ.ง.ด.94 ช่วงกลางปีถ้าเข้าเกณฑ์ และ ภ.ง.ด.90 ทุกปีภายใน 31 มีนาคม แม้คำนวณแล้วไม่ต้องเสียภาษีเพิ่มก็ควรยื่นไว้ เพราะการยื่นแบบเองคือหลักฐานที่ปกป้องคุณจากอายุความ 10 ปี
อย่าพยายามเลี่ยงเกณฑ์การรายงานของธนาคาร เช่น แยกเงินไปหลายบัญชีเพื่อลดจำนวนครั้งการโอน เพราะไม่ได้ทำให้รายได้ที่แท้จริงเปลี่ยนไป และถ้าถูกตรวจพบภายหลังจะยิ่งดูเหมือนมีเจตนาหลีกเลี่ยงภาษี ซึ่งขยายอายุความเป็น 5 ปีขึ้นไปทันที
ถ้าพลาดมาหลายปี ให้เข้าไปแก้ไขเอง การยื่นภาษีย้อนหลังด้วยตัวเองก่อนถูกเรียกตรวจ มักได้รับการพิจารณาเบี้ยปรับที่เบากว่าการถูกตรวจพบโดยเจ้าหน้าที่ก่อน
คำถามที่พบบ่อย
ลูกค้าไม่ได้หัก 3% ให้ ต้องยื่นภาษีไหม? ต้องยื่น หน้าที่ยื่นภาษีมาจากการมีรายได้ถึงเกณฑ์ ไม่เกี่ยวกับว่าถูกหักภาษี ณ ที่จ่ายหรือไม่
รับงานฟรีแลนซ์เป็นรายได้เสริม มีงานประจำอยู่แล้ว ต้องยื่นแยกไหม? รายได้ฟรีแลนซ์นับเป็นเงินได้ประเภทที่ 8 แยกจากเงินเดือน ถ้ารายได้ฟรีแลนซ์ครึ่งปีแรกเกิน 60,000 บาท ต้องยื่น ภ.ง.ด.94 เฉพาะส่วนนั้น ส่วนตอนสิ้นปีต้องนำรายได้ทั้งสองส่วนมารวมยื่น ภ.ง.ด.90
ถูกหักภาษีเกินกว่าที่ต้องจ่ายจริง ขอคืนได้ไหม? ได้ ยื่นแบบประจำปีแล้วระบบจะคำนวณส่วนต่างให้ ถ้าจ่ายเกินสามารถขอคืนภาษีได้
บัญชีถูกธนาคารรายงานไปสรรพากรแล้ว แปลว่าโดนเรียกเก็บภาษีแน่นอนไหม? ไม่จำเป็น การรายงานเป็นเพียงการส่งข้อมูลธุรกรรมให้สรรพากรใช้ประมวลผล ถ้ายื่นภาษีตรงตามรายได้จริงอยู่แล้วก็ไม่มีปัญหา
เพิ่งรู้ตัวว่าไม่เคยยื่นภาษีมาหลายปี ควรทำอย่างไร? ควรรีบรวบรวมรายได้แต่ละปีแล้วไปยื่นภาษีย้อนหลังที่สำนักงานสรรพากรพื้นที่ หรือปรึกษาผู้ทำบัญชี การยื่นเองก่อนถูกตรวจพบมักได้รับการพิจารณาที่ผ่อนปรนกว่า
สรุป
การหัก 3% ที่ฟรีแลนซ์เจอทุกครั้งที่รับงานเป็นแค่การจ่ายภาษีล่วงหน้า ไม่ใช่การจบภาระภาษีทั้งหมด ฟรีแลนซ์ยังมีหน้าที่ยื่นแบบภาษีเองทุกปี และยื่นครึ่งปีถ้ารายได้ถึงเกณฑ์ เพื่อนำภาษีที่ถูกหักไปมาเป็นเครดิตหรือขอคืน
ในยุคที่ธนาคารต้องรายงานธุรกรรมบางประเภทให้สรรพากรอยู่แล้ว การไม่ยื่นภาษีไม่ได้ทำให้รายได้หายไปจากสายตาของกรมสรรพากร มีแต่จะเพิ่มความเสี่ยงให้ต้องเจอเบี้ยปรับและเงินเพิ่มที่สะสมนานขึ้นเรื่อย ๆ การเก็บเอกสารและยื่นภาษีให้ถูกต้องทุกปีคือวิธีป้องกันภาษีย้อนหลังที่ได้ผลที่สุด
บทความนี้เป็นข้อมูลทั่วไปเพื่อการศึกษา กรณีมีข้อสงสัยเฉพาะรายควรปรึกษาผู้ทำบัญชีหรือสอบถามกรมสรรพากร สายด่วน 1161
แหล่งอ้างอิง
- กรมสรรพากร — rd.go.th (ประมวลรัษฎากร มาตรา 19, มาตรา 23)
- ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 193/31 (อายุความสิทธิเรียกร้องของรัฐ)
- ระบบยื่นแบบออนไลน์ efiling.rd.go.th
Tags: ภาษีฟรีแลนซ์, หักภาษี ณ ที่จ่าย 3%, ภาษีย้อนหลัง, ภาษี e-Payment, ภ.ง.ด.90, ภ.ง.ด.94, เครดิตภาษี
บทความนี้อ่านฟรี และ GigFlow ก็ใช้ฟรีทั้งหมด สนับสนุนค่าเซิร์ฟเวอร์ได้ที่นี่